
大額二線清數超過HK$1,000,000點算2026|總負債超出單一財務公司上限時嘅分批清數策略
- 點解總負債會超過HK$1,000,000?
- 大額二線清數超過100萬:三個實際處理方向
- 方向一:優先處理最高息負債,餘下低息部分維持原有還款
- 方向二:向多間持牌財務公司分批申請,但DSR係硬上限
- 方向三:先與原有債權人協商,縮窄缺口至單一貸款上限內
- 計算示範:HK$1,500,000總負債如何拆分
- 大額二線清數超過100萬的風險提示
- 向多間機構同時申請的隱患
- 過度疊加令DSR超標
- 《放債人條例》規管下,中介無法「包裝」負債
- 總負債很大時,應先考慮什麼?
- 金帆信貸方案詳情
- 申請流程
- 注意事項
- 常見問題 FAQ
- 結語
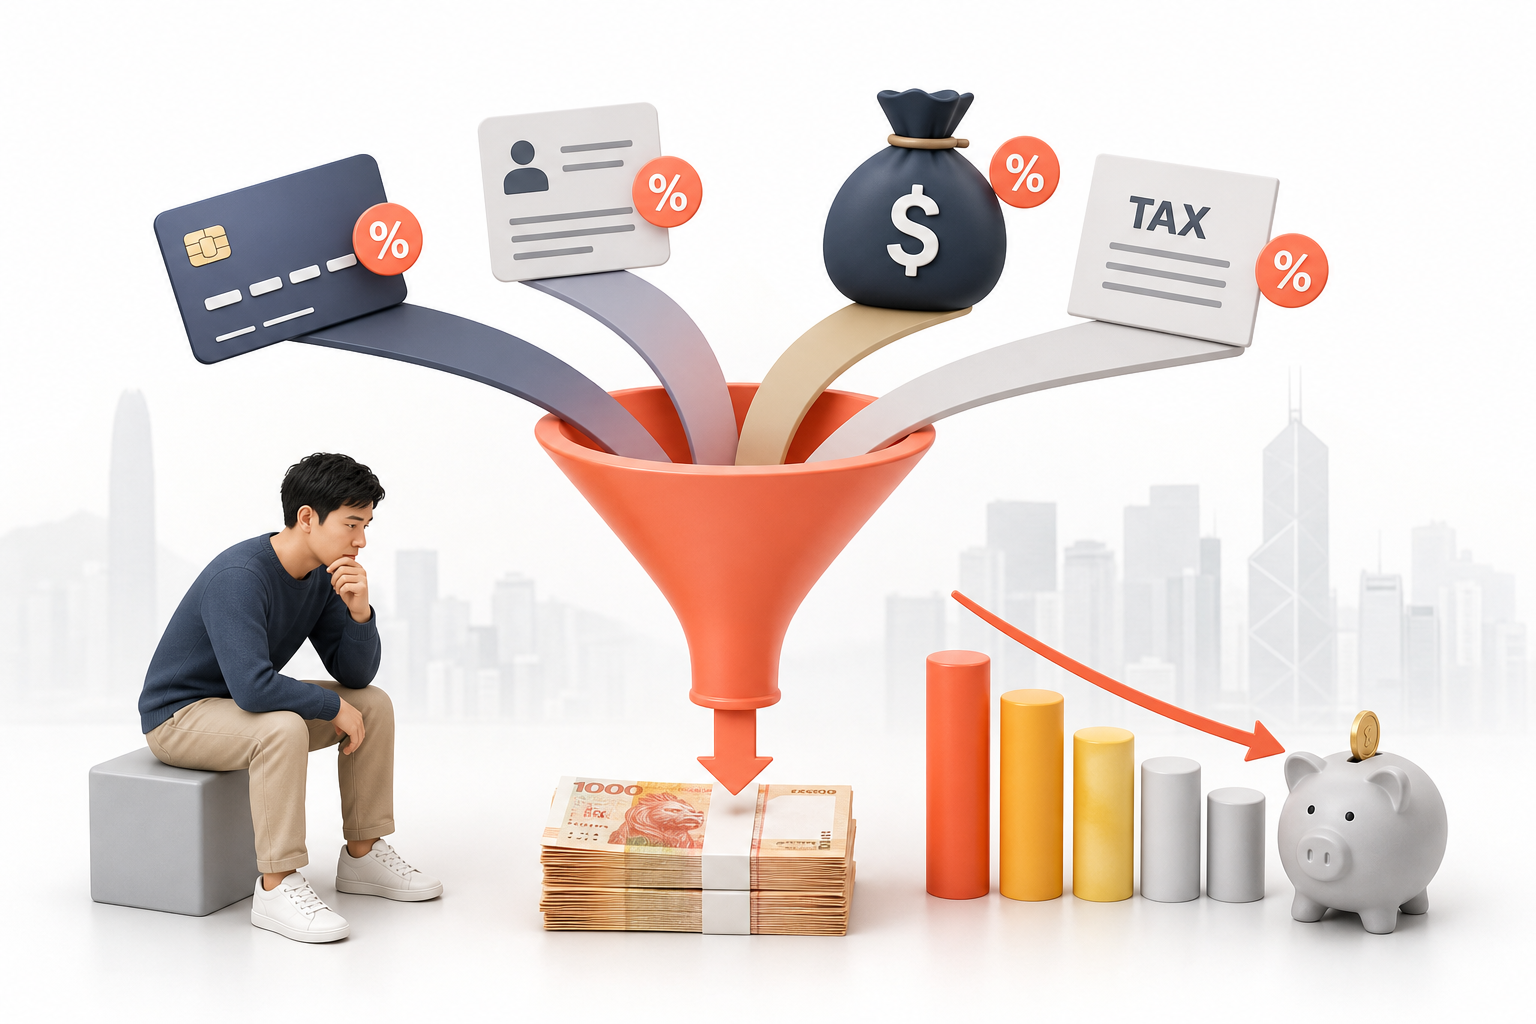
總負債超過HK$1,000,000,清數貸款點處理?呢個問題2026年愈來愈多香港人需要面對。信用卡欠款、私人貸款、稅務貸款疊加之後,總額輕易超過單一持牌財務公司嘅批核上限,一筆清數貸款根本唔夠覆蓋。本文唔係叫你盡量借多啲,而係幫你理清思路,用最務實嘅方法處理超額負債。
點解總負債會超過HK$1,000,000?
呢個情況其實唔罕見。香港生活成本高,多數人同時持有幾張信用卡、一至兩筆私人貸款,加上年尾稅務貸款,幾筆疊埋一齊,HK$100萬唔係特別難達到。
常見嘅疊加組合:
- 三至四張信用卡,每張欠款HK$80,000–$150,000,合計HK$350,000–$500,000
- 一至兩筆私人貸款餘額,合計HK$300,000–$500,000
- 稅務貸款或裝修貸款餘額HK$100,000–$200,000
三類加埋,HK$1,000,000至HK$1,500,000係好現實嘅數字。問題係,大部分持牌財務公司嘅單一貸款上限係HK$1,000,000,銀行清數計劃亦有入息及DSR限制,一次過摺晒唔一定做得到。
大額二線清數超過100萬:三個實際處理方向
方向一:優先處理最高息負債,餘下低息部分維持原有還款
唔係所有負債都要一次過清。最實際嘅做法係先識別哪幾筆利息最重,優先將佢哋摺入清數貸款,餘下利率較低嘅貸款繼續原有還款計劃。
實際例子:
| 負債類型 | 餘額 | 年利率 |
|---|---|---|
| 信用卡A | HK$200,000 | 36% |
| 信用卡B | HK$150,000 | 30% |
| 私人貸款A | HK$400,000 | 24% |
| 私人貸款B | HK$300,000 | 12%(銀行) |
| 稅務貸款 | HK$150,000 | 8%(銀行) |
| 合計 | HK$1,200,000 |
策略:將信用卡A、信用卡B、私人貸款A(合計HK$750,000)摺入一筆清數貸款,私人貸款B同稅務貸款(合計HK$450,000)繼續原有低息還款。整體利息支出大幅下降,同時唔需要向多間機構申請。
方向二:向多間持牌財務公司分批申請,但DSR係硬上限
如果高息負債總額確實超過HK$1,000,000,有人會考慮向兩間財務公司各申請一筆。呢個做法技術上可行,但有幾個重要限制必須了解清楚。
DSR(供款與入息比率)係關鍵。 根據香港金融管理局嘅監管指引,持牌財務機構批核貸款時須評估借款人嘅整體還款能力,業界普遍以DSR 50%作為參考上限,即每月所有貸款供款總額唔應超過月入嘅50%。
舉例:月入HK$40,000,DSR上限係HK$20,000/月。如果第一筆清數貸款月供已達HK$15,000,第二間財務公司計算DSR時會將第一筆計入,剩餘空間只有HK$5,000,批核額度自然相當有限。
分批申請仲有另一個風險:查詢記錄。部分財務公司會查TU,密集申請多間嘅話,信貸報告會出現多次查詢記錄,可能影響後續申請。金帆信貸提供免TU清數貸款,唔會查閱信貸報告,但唔係每間機構都係咁。申請前務必先確認。
方向三:先與原有債權人協商,縮窄缺口至單一貸款上限內
如果總負債係HK$1,500,000,但你只想申請一筆HK$1,000,000嘅清數貸款,可以考慮先主動聯絡原有銀行或信用卡公司,協商部分還款安排或暫緩計劃,將需要清數嘅金額縮至HK$1,000,000以內。
部分銀行設有「特別還款安排」,允許客戶分期還款而唔收額外利息,或暫停計算罰息。呢個做法唔係每間銀行都有,但值得主動查詢——特別係你有穩定收入、只係短期資金緊張嘅情況。
計算示範:HK$1,500,000總負債如何拆分
假設情況:
- 總負債:HK$1,500,000
- 高息部分(信用卡+高息私人貸款):HK$1,000,000,平均年利率約28%
- 低息部分(銀行私人貸款+稅務貸款):HK$500,000,平均年利率約10%
處理方案:
- 向金帆信貸申請HK$1,000,000清數貸款,年利率20%–40%,還款期最長72個月
- HK$500,000低息部分維持原有還款,唔需要摺入
簡單利率參考(以HK$10,000 / 年利率30% / 12個月為例):
- 月供:HK$975
- 每月利息:HK$141
呢個計算幫你理解利息結構。實際批核金額、利率及月供視乎個人入息、還款能力及貸款條款而定,申請前應向貸款機構索取正式還款表。
大額二線清數超過100萬的風險提示
向多間機構同時申請的隱患
同一時間向多間財務公司申請,每間都可能查閱你嘅信貸記錄(如有TU查核)。密集查詢本身會令信貸評分下降,令後續申請更困難。即使係免TU機構,你嘅負債總額亦會透過申報文件反映,唔可能隱瞞。
過度疊加令DSR超標
兩筆清數貸款加埋,月供可能已超過月入50%。DSR超標嘅後果係申請被拒,而每次被拒都係一次記錄。計算清楚先申請,唔好靠估。
《放債人條例》規管下,中介無法「包裝」負債
所有持牌財務公司均受香港《放債人條例》規管。申請貸款時,你必須如實申報現有負債。任何聲稱可以幫你「包裝」或「隱藏」負債以獲批更高貸款額嘅中介,都係違規行為,亦可能令你承擔法律責任。切勿輕信。
總負債很大時,應先考慮什麼?
清數貸款未必係唯一答案,總負債超過HK$1,000,000時,甚至可能唔係最優先嘅選項。以下係更全面嘅決策順序:
- 評估整體財務狀況 — 計算月入、月支出、所有負債嘅月供總額,同DSR
- 諮詢專業意見 — 香港有非牟利債務輔導機構(如明愛向晴軒、撒瑪利亞防止自殺會財務輔導服務)提供免費評估,幫你判斷係咪適合用清數貸款,定係需要考慮個人自願安排(IVA)或其他方案
- 識別最高息負債 — 先處理利息最重嘅部分,唔係一次過全部清
- 確認自己嘅DSR空間 — 計算清楚先申請,避免被拒
金帆信貸清數貸款方案適合處理高息信用卡及私人貸款,年利率20%–40%,還款期4至72個月,最高HK$1,000,000,免TU查核,無手續費,無罰息。如果你嘅高息負債係HK$1,000,000以內,呢個係一個值得考慮嘅選項。
金帆信貸方案詳情
金帆信貸(Golden Sail Credit)係香港持牌財務公司,放債人牌照號碼:54/2026。主要產品包括:
- 清數貸款:最高HK$1,000,000,年利率20%–40%,還款期4–72個月
- 免TU私人貸款:唔查信貸報告,適合信貸記錄唔理想嘅申請人
- 網上申請:全程網上辦理,快速審批決定
如需了解金帆信貸免TU私人貸款嘅詳情,可直接到官網查閱。
申請流程
- 到 goldensailcredit.com 填寫網上申請表
- 提交身份證明文件及入息證明
- 等待審批決定(快速批核)
- 確認貸款條款及還款計劃
- 過數至指定戶口
注意事項
- 貸款批核視乎個人信貸狀況、入息及還款能力,申請結果不作保證
- 申請前請確保了解所有貸款條款,包括年利率、還款期及月供金額
- 避免同時向多間機構申請,以免影響信貸記錄
- 如有疑問,建議先諮詢獨立財務意見
忠告:借錢梗要還,咪俾錢中介。
常見問題 FAQ
Q1:大額二線清數超過100萬,金帆信貸可以批幾多?
金帆信貸單一清數貸款上限係HK$1,000,000。如果你嘅高息負債超過呢個金額,可以考慮優先摺入利率最高嘅部分,餘下低息負債繼續原有還款,唔需要一次過全部清。
Q2:可唔可以同時向兩間財務公司申請清數貸款?
技術上可以,但每間機構批核時都會計算你嘅DSR(供款與入息比率),業界參考上限係月入嘅50%。如果第一筆貸款月供已佔月入大部分,第二間機構嘅批核空間會相當有限,甚至直接拒絕。
Q3:免TU清數貸款係咪真係唔查信貸記錄?
金帆信貸提供免TU清數貸款,申請過程唔查閱信貸報告(TU)。但唔係所有財務公司都係咁,申請其他機構前請先確認。
Q4:向多間財務公司申請會唔會互相知道?
申請時你需要如實申報現有負債。即使係免TU機構,亦可透過入息文件及申報資料了解你嘅負債情況。根據《放債人條例》,隱瞞負債係違規行為。
Q5:總負債超過HK$1,000,000,係咪一定要用清數貸款處理?
唔一定。總負債較大時,建議先諮詢非牟利財務輔導機構,評估清數貸款係咪最合適嘅方案,定係需要考慮個人自願安排(IVA)或其他債務舒緩途徑。清數貸款最適合有穩定收入、希望整合高息負債嘅人士。
Q6:清數貸款嘅利率係咪一定比信用卡低?
金帆信貸清數貸款年利率係20%–40%。信用卡循環利息通常係年利率30%–36%。如果你嘅信用卡利率係36%,而清數貸款批到20%–24%,確實可以慳息。但如果批出嘅利率係40%,而你嘅信用卡只係30%,摺入清數貸款反而唔著數。申請前一定要比較清楚。
結語
大額二線清數超過100萬係一個需要冷靜分析嘅情況,唔係見到「清數貸款」四個字就申請。最重要嘅步驟係:計算DSR、識別最高息負債、決定哪部分值得摺入、哪部分維持原有還款。情況複雜嘅話,先諮詢專業意見再決定係否用清數貸款,係更負責任嘅做法。
如果你嘅高息負債係HK$1,000,000以內,立即申請了解金帆信貸嘅清數貸款方案,快速審批,全程網上辦理。
放債人牌照號碼:54/2026
本文內容僅供參考,不構成財務建議。貸款批核視乎個人情況而定。忠告:借錢梗要還,咪俾錢中介。