
大額二線清數核實欠款金額完整指南2026
- 為何核實欠款金額係大額清數嘅關鍵?
- 財務公司審查對帳單嘅標準程序
- 第一步:提交最近1至3個月對帳單
- 第二步:提交原有貸款合約副本或結餘證明信
- 第三步:銀行月結單交叉核對
- 兩種過數還債機制:分別同風險
- 機制一:財務公司直接過數清還原有債權人(Direct Settlement)
- 機制二:過數到申請人個人賬戶,由借款人自行清還
- 三個自保做法:批核後你必須做嘅事
- 做法一:批核後第一時間親自清還原有欠款
- 做法二:保留所有清還證明
- 做法三:唔好將「現金到手」部分挪作他用
- 核實嚴格 vs「免核實即批大額」:點樣分辨?
- 金帆信貸大額清數方案
- 申請大額清數四個步驟
- 注意事項
- 常見問題 FAQ
- 結語
你打算用二線清數整合 HK$300,000 至 HK$1,000,000 嘅債務,但唔知財務公司係點樣確認你申報嘅欠款金額係真實嘅?呢個核實程序,係大額申請最容易被忽略、又最容易引發事後糾紛嘅一環。
唔少人以為遞交申請表就完事,但大額清數嘅審查遠唔止咁簡單。財務公司點樣核對你嘅對帳單、過數機制有幾種、批核後你要做咩——每一步都直接影響清數係咪真正有效。
本文完整拆解財務公司審查對帳單嘅程序、兩種過數還債機制嘅分別同風險,仲教你三個自保做法,等你借得清楚、借得安心。
為何核實欠款金額係大額清數嘅關鍵?
清數貸款(Debt Consolidation Loan)嘅邏輯係:借一筆新錢,還清所有舊債,再統一向新貸款人還款。
但問題喺度——財務公司點知你申報嘅欠款金額係準確嘅?
大額申請(HK$300,000 以上)尤其容易出現「報大數」情況:申請人申報嘅欠款總額高於實際餘額,將差額以「現金」形式套走,用途唔係還債。呢種行為唔單止令你背負更多債務,仲可能引發財務公司嗣後追討,甚至涉及欺詐。
正規持牌財務公司喺批核大額清數前,必然要求核實申報金額。核實程序愈嚴格,資金用途愈有保障——對你自己同對財務公司都係。
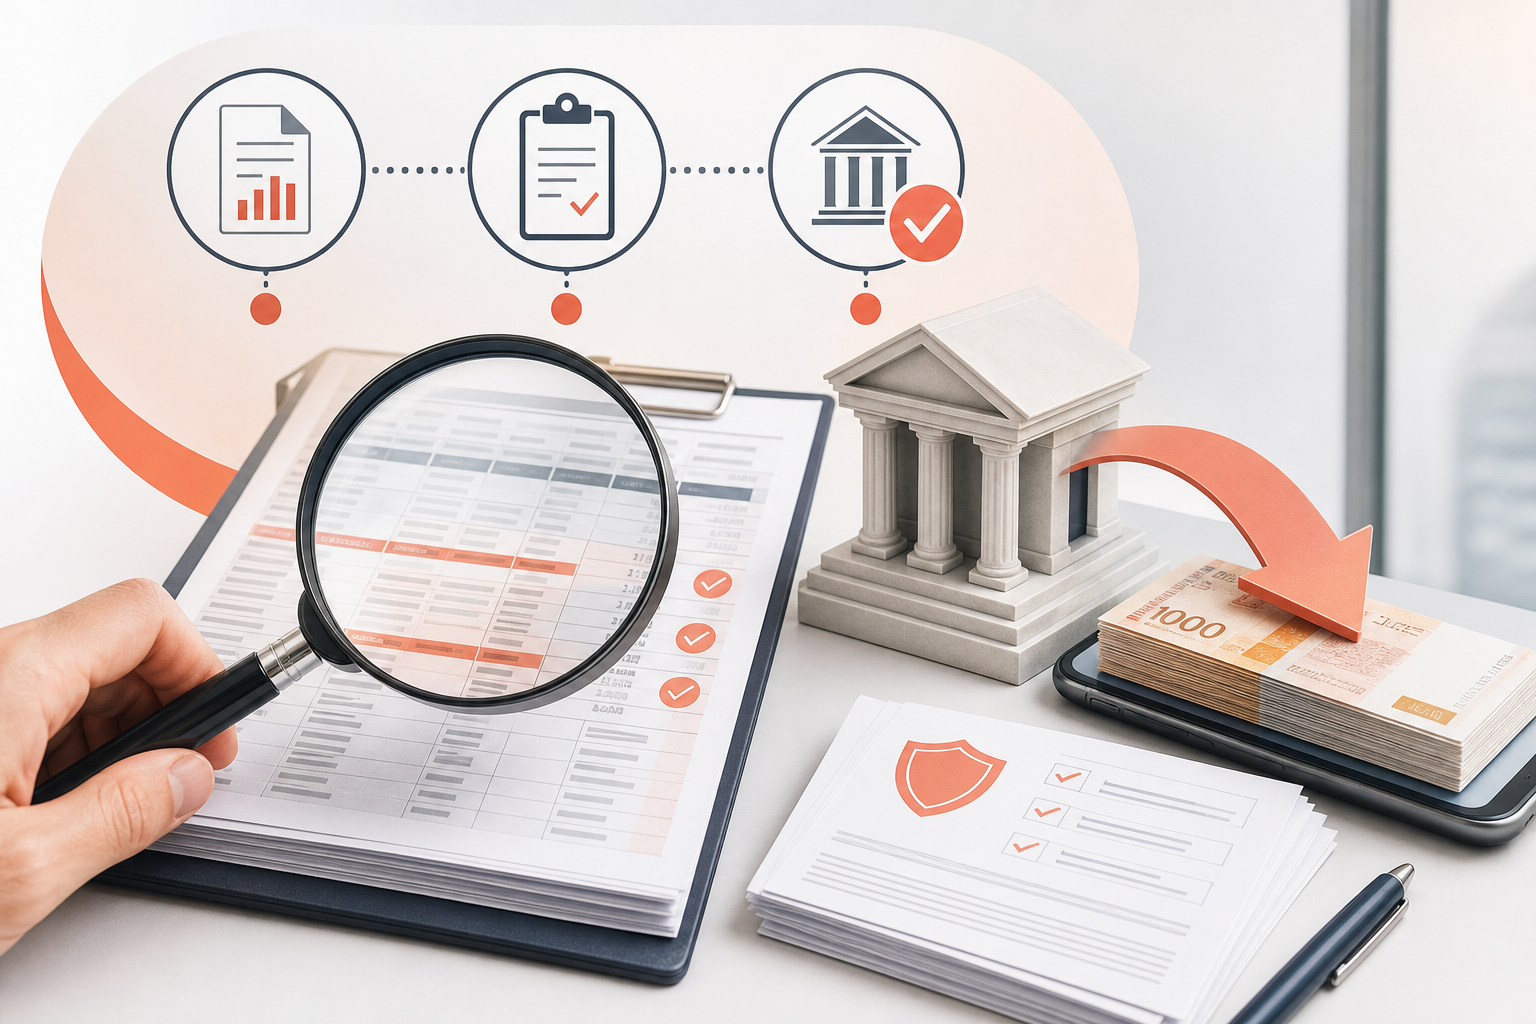
財務公司審查對帳單嘅標準程序
第一步:提交最近1至3個月對帳單
財務公司通常要求你提供每張信用卡或現有貸款嘅最近 1 至 3 個月月結單(Statement)。
月結單要顯示:
- 目前結欠金額(Outstanding Balance)
- 最低還款額及上月還款紀錄
- 賬戶號碼及發卡機構名稱
部分機構只接受原件或清晰電子版,唔接受手寫或修改過嘅文件。
第二步:提交原有貸款合約副本或結餘證明信
如果你有現有私人貸款(唔係信用卡),財務公司可能要求你提供:
- 原有貸款合約副本:確認貸款總額、還款期及利率
- 結餘證明信(Redemption Statement):由原有貸款機構發出,列明截至某日期嘅實際未還餘額
結餘證明信係最準確嘅核實文件,因為佢反映嘅係即時欠款,唔係月結單上滯後幾日嘅數字。
第三步:銀行月結單交叉核對
部分財務公司會同時要求你提交銀行月結單,目的係:
- 核對你嘅還款紀錄係咪如實申報
- 確認你每月有按時還款,排除已嚴重逾期嘅情況
- 交叉比對你嘅入息同現有供款比率(DSR,即供款與入息比率)
三類文件互相印證,財務公司就能確認你申報嘅欠款金額同實際欠款吻合。
兩種過數還債機制:分別同風險
核實完欠款金額後,下一個關鍵問題係:錢點樣過?呢個決定直接影響你嘅清數成效。
機制一:財務公司直接過數清還原有債權人(Direct Settlement)
批核後,財務公司唔係將錢過到你嘅個人賬戶,而係直接將款項過數到你嘅信用卡或原有貸款賬戶,替你清還欠款。
優點:
- 資金用途有保障,100% 用於還債
- 唔存在借款人將錢挪作他用嘅風險
- 清還後原有賬戶結餘歸零,整合效果清晰
限制:
- 通常需要提前告知各原有債權人,部分機構需要預約
- 過數程序可能需要 2 至 5 個工作天
呢種機制較常見於銀行結餘轉戶(Balance Transfer)或大型財務機構嘅清數方案。
機制二:過數到申請人個人賬戶,由借款人自行清還
財務公司將貸款金額過數到你嘅個人銀行賬戶,由你自行清還各原有欠款。
優點:
- 靈活,你可以自行決定還款順序
- 過數速度較快,部分可做到即日過數(FPS 即日過數)
風險:
- 若你未有即時清還原有欠款,「清數貸款」就變成「加多一筆債」
- 原有信用卡賬戶繼續計息,債務總額反而增加
- 財務公司無法核實資金最終用途
呢種「債冚債」情況係二線清數最常見嘅失敗原因。你以為整合咗,但舊債未清,新債又上身,每月供款壓力倍增。
三個自保做法:批核後你必須做嘅事
無論你選擇哪種過數機制,以下三個做法都係保障自己嘅基本要求。
做法一:批核後第一時間親自清還原有欠款
貸款過數到你賬戶後,唔好拖延。即日或翌日完成清還所有申報欠款。
每拖一日,原有信用卡繼續計算循環利息,你嘅實際還款總額就增加。清數嘅目的係降低利息成本,拖延還款係直接破壞呢個目的。
做法二:保留所有清還證明
清還每筆欠款後,截圖或列印轉賬紀錄,包括:
- 轉賬日期及金額
- 收款賬戶(信用卡或貸款賬戶號碼)
- 轉賬參考號碼
日後若有任何爭議——例如財務公司質疑資金用途,或原有債權人聲稱未收款——呢啲紀錄係你最重要嘅保障。
做法三:唔好將「現金到手」部分挪作他用
部分申請人會申請略高於實際欠款嘅金額,希望套取少量現金應急。呢個做法有幾個問題:
- 財務公司核實後可能拒絕批核差額,或要求重新申報
- 套取現金部分同樣計算利息,增加整體還款負擔
- 若申報金額同實際欠款差距太大,可能被視為「報大數」,影響批核結果
誠實申報、按實際欠款申請,係避免事後爭議嘅最直接方法。
核實嚴格 vs「免核實即批大額」:點樣分辨?
有啲廣告打出「免核實、即批大額清數」,聽落吸引,但你要小心。
正規持牌財務公司喺大額清數申請上必然有核實程序。「免核實」可能意味著:
- 對方係無牌放債人或違規中介
- 批核後收取高額手續費,然後消失
- 貸款條款含有隱藏收費,事後難以追討
核實程序愈嚴格嘅機構,批核時間可能略長——但資金用途更有保障,你承擔嘅法律同財務風險也更低。
申請前,先喺香港公司註冊處核實對方持有有效放債人牌照,係最基本嘅自保步驟。
金帆信貸大額清數方案
金帆信貸清數貸款係持牌財務公司方案,年利率 20% 至 40%,最高可借 HK$1,000,000,還款期 4 至 72 個月,免手續費,無早還罰息,免 TU 信貸報告查閱。
以 HK$10,000 / 年利率 30% / 還款期 12 個月 為例:
- 月供約 HK$975
- 每月利息約 HK$141
申請全程網上進行,批核後以 FPS 即日過數。方案詳情可喺 goldensailcredit.com 了解。
金帆信貸係持牌財務公司,唔係銀行。年利率高於銀行,適合需要免 TU 審批或銀行拒批後嘅申請人。申請前請確保你清楚了解還款條款。
申請大額清數四個步驟
- 整理所有欠款文件:收集每張信用卡及貸款嘅最近 3 個月月結單、結餘證明信(如有)
- 網上提交申請:填寫申請表,如實申報欠款總額
- 配合核實程序:按要求補交對帳單或銀行月結單
- 過數後即時清還舊債:保留每筆清還嘅轉賬紀錄
注意事項
- 清數貸款唔係消除債務,係整合債務。你嘅還款責任仍然存在。
- 整合後唔好再使用已清還嘅信用卡,否則舊債再起,整合效果全失。
- 若你嘅 DSR(供款與入息比率)已超過入息嘅 50%,清數貸款可能只係短暫紓緩,建議同時諮詢財務顧問。
- 遇到要求你預先付費或繳交保證金先批核嘅機構,立即停止聯絡——呢係詐騙嘅明確警號。
常見問題 FAQ
Q1:核實文件通常需要幾耐處理?
文件齊備嘅情況下,正規財務公司通常可以喺 1 至 3 個工作天內完成核實。若需要補交結餘證明信,時間可能延長至 5 至 7 個工作天,因為部分銀行或發卡機構需要時間發出正式文件。
Q2:核實未通過點算?
財務公司可能要求你補充文件,或調低批核金額至已核實嘅欠款水平。若申報金額同對帳單出入太大,申請可能被拒。呢個情況下,建議重新整理文件,按實際欠款金額重新申請。
Q3:過數到自己賬戶定係財務公司直接清還邊個好?
如果你有自律、能確保即時清還舊債,兩種方式都可行。但若你擔心自己會將款項挪作他用,或希望有清晰嘅還款紀錄,財務公司直接清還原有債權人嘅方式保障更大。申請時可以主動詢問財務公司提供哪種機制。
Q4:我可唔可以申請多過實際欠款嘅金額,套取少量現金?
技術上部分財務公司容許,但申報金額同實際欠款差距太大,核實程序會更複雜,甚至影響批核結果。套取現金部分同樣計算利息,增加整體還款負擔。建議按實際欠款申請,避免不必要嘅爭議。
Q5:清數後原有信用卡要唔要剪卡?
唔係法律要求,但強烈建議。清還後保留賬戶但繼續使用,係「債冚債」最常見嘅成因。剪卡或要求發卡機構關閉賬戶,係確保整合效果嘅最直接做法。
Q6:點樣確認財務公司係持牌機構?
你可以喺香港公司註冊處嘅放債人牌照名冊查核對方牌照號碼是否有效。正規機構會主動披露牌照號碼。金帆信貸放債人牌照號碼為 54/2026,你可以自行核實。
結語
二線清數核實欠款金額呢個程序,唔係財務公司刁難你,而係保障雙方嘅必要步驟。文件齊備、如實申報、過數後即時清還——做到呢三點,大額清數先能真正達到整合債務嘅效果,而唔係製造新嘅財務問題。
如果你正考慮大額清數,可以先喺 金帆信貸清數貸款頁面 了解方案詳情,或直接前往 goldensailcredit.com 提交網上申請。
忠告:借錢梗要還,咪俾錢中介
放債人牌照號碼:54/2026