
公務員加班補水算唔算入息?2026拆解Overtime Allowance、調假(TOIL)機制及貸款DSR計算,同署任津貼有咩分別
- 加班津貼 vs 署任津貼:兩者根本唔係同一回事
- 2026年公務員加班補水機制:TOIL先行,現金係次要
- 第一優先:調假(Time Off In Lieu,TOIL)
- 第二優先:現金加班津貼
- 點解加班津貼難以計入貸款入息?
- 1. 金額月月浮動,非保證收入
- 2. 部門有權以調假取代現金
- 3. 每月上限60小時
- 4. 入息證明難以反映規律性
- 紀律部隊人員:加班模式較穩定,但仍有限制
- 公務員加班津貼貸款入息:實務建議
- 以底薪為主,加班津貼為輔
- 準備充足嘅入息文件
- 主動查詢機構政策
- DSR計算示範:加班津貼點樣影響借貸能力
- 情景A:只計底薪
- 情景B:部分計入加班津貼
- 金帆信貸公務員貸款方案2026
- 方案特點
- 計算示範
- 申請流程(4步完成)
- 申請前注意事項
- 警號:小心呢啲陷阱
- 確認持牌資格
- 常見問題 FAQ
- 結語
Meta Description: 公務員加班津貼算唔算貸款入息?2026年拆解TOIL調假、Overtime Allowance同署任津貼分別,教你正確計算DSR,申請公務員貸款前必讀。
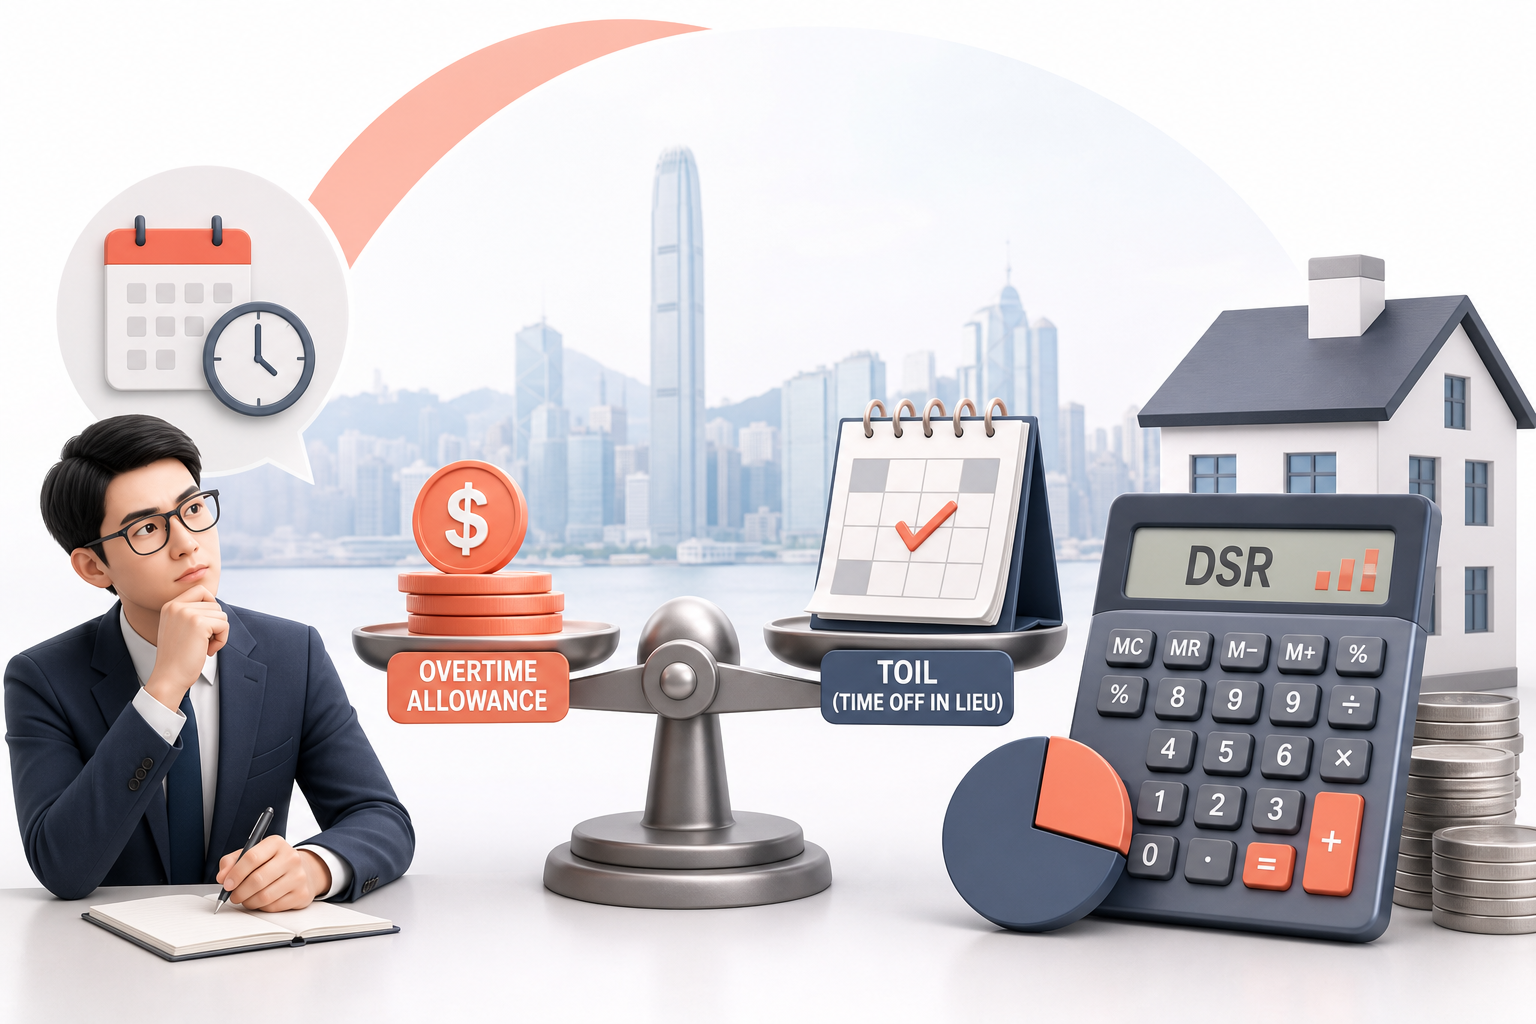
你係公務員,糧單上每個月都有一筆加班津貼(Overtime Allowance)。申請貸款嗰陣,你心裡一定問過:呢筆錢算唔算入息?可唔可以計入DSR(供款與入息比率)?
呢個問題,比你想像中複雜得多。加班補水同署任津貼性質根本唔同,銀行同財務公司嘅處理方式亦有根本差異。本文2026年完整拆解公務員加班津貼貸款入息嘅計算邏輯,等你申請前心中有數,借得清楚、借得安心。
加班津貼 vs 署任津貼:兩者根本唔係同一回事
唔少公務員申請貸款時,會將「加班津貼」同「署任津貼」混為一談。但兩者性質截然不同,銀行同財務公司嘅計算方式亦有根本差異。
| 項目 | 加班津貼(Overtime Allowance) | 署任津貼(Acting Allowance) |
|---|---|---|
| 觸發條件 | 超時工作,且部門無法安排調假 | 暫代較高職級連續30日或以上 |
| 金額穩定性 | 按月浮動,非保證 | 按暫代職級差額計算,相對固定 |
| 連續性 | 視乎工作量,可多可少 | 署任期間持續發放 |
| 貸款入息認可度 | 較難被全額計入 | 部分機構接受計入穩定入息 |
簡單講:署任津貼係你暫代緊一個更高職位,薪酬有清晰依據;加班津貼係你今個月剛好做多咗嘢,下個月未必有。兩者性質根本唔同。本文專注討論加班津貼,署任津貼另文處理。
2026年公務員加班補水機制:TOIL先行,現金係次要
要明白加班津貼點解難計入貸款入息,首先要了解政府嘅加班補償機制。
根據公務員事務局(Civil Service Bureau)發布嘅「Overtime and Related Allowances」指引,以及立法會2019年12月11日LCQ8書面答覆,香港公務員加班補償遵循以下優先次序:
第一優先:調假(Time Off In Lieu,TOIL)
大部分公務員加班,部門首選安排調假補償,而非現金。換言之,你超時工作,理論上係攞返假期,唔係攞錢。
只有當部門在一個月內認為安排調假「不切實際」(impracticable),先會考慮發放現金加班津貼。
第二優先:現金加班津貼
現金補償係次要選項,包括:
- 加班津貼(Overtime Allowance):適用於一般公務員
- 紀律部隊加班津貼(Disciplined Services Overtime Allowance):適用於警察、消防、懲教等紀律部隊人員
另外仲有兩種相關津貼:
- 候命津貼(Stand-by Duty Allowance):需要隨時候命但未必實際出勤
- On-call津貼(On-call Duty Allowance):指定時段內保持聯絡候命
根據公務員事務局2000年發出嘅《超時工作管理指引》,每名人員每月最多只可超時工作60小時,設有上限。
點解加班津貼難以計入貸款入息?
明白咗TOIL優先嘅機制,就會明白點解銀行同財務公司對加班津貼嘅態度咁保守。
1. 金額月月浮動,非保證收入
加班津貼嘅金額直接取決於你當月實際超時工作嘅小時數。今個月加班20小時,下個月可能只有5小時,甚至零小時。呢種波動性令機構難以將其視為「穩定入息」。
2. 部門有權以調假取代現金
理論上,只要部門認為可以安排調假,就可以唔發現金。即係話,你今個月收到嘅加班津貼,下個月部門可能改為安排你放假,現金收入即時消失。呢個不確定性係核心問題所在。
3. 每月上限60小時
就算你係加班大戶,每月上限係60小時。加班津貼有天花板,唔可能無限增長。
4. 入息證明難以反映規律性
銀行審批貸款時,通常要求3至6個月糧單。如果加班津貼金額每個月差異甚大,機構會視之為非經常性收入,計算DSR時可能只取平均值,甚至完全不計。
紀律部隊人員:加班模式較穩定,但仍有限制
警察、消防員、懲教人員等紀律部隊公務員,因職務性質,超時工作往往較為規律,每月加班津貼金額相對穩定。
但即使係紀律部隊人員,申請貸款時仍不應假設加班津貼全額計入DSR。原因有兩個:
- 職務調動風險:調換部門或崗位後,加班模式可能即時改變
- 機構政策各異:唔同銀行同財務公司對呢類收入嘅認可比例唔同,無統一標準
最穩陣嘅做法係主動向貸款機構查詢,了解佢哋嘅具體政策。
公務員加班津貼貸款入息:實務建議
以底薪為主,加班津貼為輔
申請貸款時,底薪係你最穩固嘅入息基礎。DSR計算應以底薪為主軸,加班津貼係補充,唔係主力。
如果底薪已足夠通過DSR審核,加班津貼就係錦上添花;如果你需要靠加班津貼先能達到DSR要求,呢個方向本身就有風險。
準備充足嘅入息文件
就算加班津貼唔係全額計入,你仍可以提供以下文件支持申請:
- 最近3至6個月糧單(顯示加班津貼金額及規律性)
- 銀行月結單(反映實際到賬金額)
- 稅務局報稅表(顯示全年收入)
文件愈齊全,機構愈能評估你嘅真實還款能力。
主動查詢機構政策
計唔計入加班津貼,視乎個別機構政策。 唔同銀行同財務公司嘅標準唔同,有啲機構接受平均3個月加班津貼計入入息,有啲則只認底薪。申請前問清楚,比事後被拒更有效率。
DSR計算示範:加班津貼點樣影響借貸能力
**DSR(供款與入息比率)**係銀行同財務公司評估還款能力嘅核心指標,一般要求DSR不超過50%至60%。
情景A:只計底薪
公務員甲,底薪HK$25,000,每月加班津貼約HK$3,000,但金額浮動。
如機構只計底薪:
- 可用入息:HK$25,000
- DSR上限50%:每月最高可供款 HK$12,500
- 現有負債(信用卡最低還款等):HK$3,000
- 可用於新貸款供款:HK$9,500
情景B:部分計入加班津貼
同一位公務員甲,如機構接受計入3個月平均加班津貼(HK$2,500平均):
- 可用入息:HK$25,000 + HK$2,500 = HK$27,500
- DSR上限50%:每月最高可供款 HK$13,750
- 可用於新貸款供款:HK$10,750
兩個情景嘅借貸空間差距明顯。申請前了解機構政策,直接決定你能借到幾多。
金帆信貸公務員貸款方案2026
加班津貼入息計算係一個「視乎情況」嘅問題,唔同機構有唔同標準。金帆信貸公務員貸款針對公務員設計,申請流程簡單直接,會根據你嘅實際情況靈活評估還款能力。
方案特點
- 年利率:20%–40%(實際利率視乎個人情況而定)
- 最高貸款額:HK$1,000,000
- 還款期:4至72個月
- 免TU信貸報告查核
- 零早還罰息
- 即日批核
計算示範
以貸款HK$10,000、年利率30%、還款期12個月為例:
- 月供:約HK$975
- 每月利息:約HK$141
呢個示範幫你了解還款負擔,實際批核條款以金帆信貸正式報價為準。
申請前注意事項
警號:小心呢啲陷阱
- 要求預繳手續費:正規持牌財務公司不會在批核前收取任何費用
- 保證批核、無需文件:任何聲稱「必批」嘅廣告都係警號
- 要求交出身份證正本:任何情況下都唔應將身份證正本交予第三方
- 中介費:正規申請毋須透過中介,唔好俾錢中介
確認持牌資格
申請任何財務公司貸款前,先到香港公司註冊處核實對方嘅放債人牌照。金帆信貸放債人牌照號碼:54/2026,資料可供核實。
常見問題 FAQ
Q1:公務員加班津貼一定唔計入貸款入息嗎?
唔係一定唔計,視乎個別機構政策。部分財務公司接受以3個月平均加班津貼計入入息,但通常唔會全額計算。申請前主動向機構查詢係最穩陣嘅做法。
Q2:TOIL(調假)對貸款申請有影響嗎?
TOIL係假期補償,唔係現金收入,所以唔會出現喺糧單上,亦唔影響DSR計算。但如果你選擇攞假而非現金,糧單上嘅加班津貼金額自然會減少。
Q3:紀律部隊人員嘅加班津貼計算方式有唔同嗎?
紀律部隊人員因超時模式較規律,部分機構可能對其加班津貼嘅認可比例較高。但仍需主動查詢,唔應自行假設全額計入。
Q4:加班津貼同署任津貼,邊個更容易計入貸款入息?
署任津貼通常較容易被認可,因為佢係暫代特定職級嘅連續性補貼,金額相對固定。加班津貼則因月月浮動、非保證,機構態度自然較保守。
Q5:如果底薪DSR已達上限,加班津貼能幫我借更多嗎?
有可能,但要視乎機構是否接受計入。即使接受,通常只計平均值而非峰值,實際增加嘅借貸空間有限。建議先計算清楚,唔好過度依賴加班津貼去撐高借貸額。
Q6:金帆信貸點樣處理公務員加班津貼入息?
金帆信貸採用靈活評估方式,會根據你提供嘅糧單同銀行月結單綜合考慮你嘅還款能力。具體計算方式建議直接聯絡金帆信貸查詢,了解最適合你情況嘅方案。
結語
公務員加班津貼貸款入息係一個「視乎情況」嘅問題,唔係簡單嘅是或否。核心邏輯係:TOIL優先、現金次之,加班津貼本質上係非保證、浮動嘅收入,機構自然謹慎對待。
底薪係你最可靠嘅入息基礎。加班津貼係補充。申請前主動查詢機構政策,準備齊全文件,先係最務實嘅做法。
如果你係公務員,想了解自己嘅實際借貸能力,歡迎參考金帆信貸公務員貸款方案——免TU查核、全程網上申請,最快即日批核過數。
忠告:借錢梗要還,咪俾錢中介
放債人牌照號碼:54/2026