
免TU貸款批核後,還款記錄會唔會上TU?2026拆解「免TU審批」同「信貸記錄上報」係兩件完全獨立嘅事
- 「免TU」呢兩個字,究竟係咩意思?
- 2026年「免TU審批」vs「信貸記錄上報」對比表
- 點解呢個分別咁重要?
- 唔同財務公司嘅上報政策可能不同
- 免TU貸款還款記錄上TU:原來可以係好事
- 申請免TU貸款前:3個實用建議
- 建議一:主動問清楚上報政策
- 建議二:保留每次還款嘅證明
- 建議三:設定自動轉帳,避免人為疏忽
- 金帆信貸:持牌透明,申請前可直接查詢
- 點樣查閱自己嘅TU信貸報告?
- 免責聲明
- 常見問題 FAQ
- 結語
「免TU貸款」係咪代表呢筆借貸永遠唔會出現喺你嘅信貸報告?好多人都係咁諗——而呢個誤解,可能正在悄悄損害你嘅信貸評級。
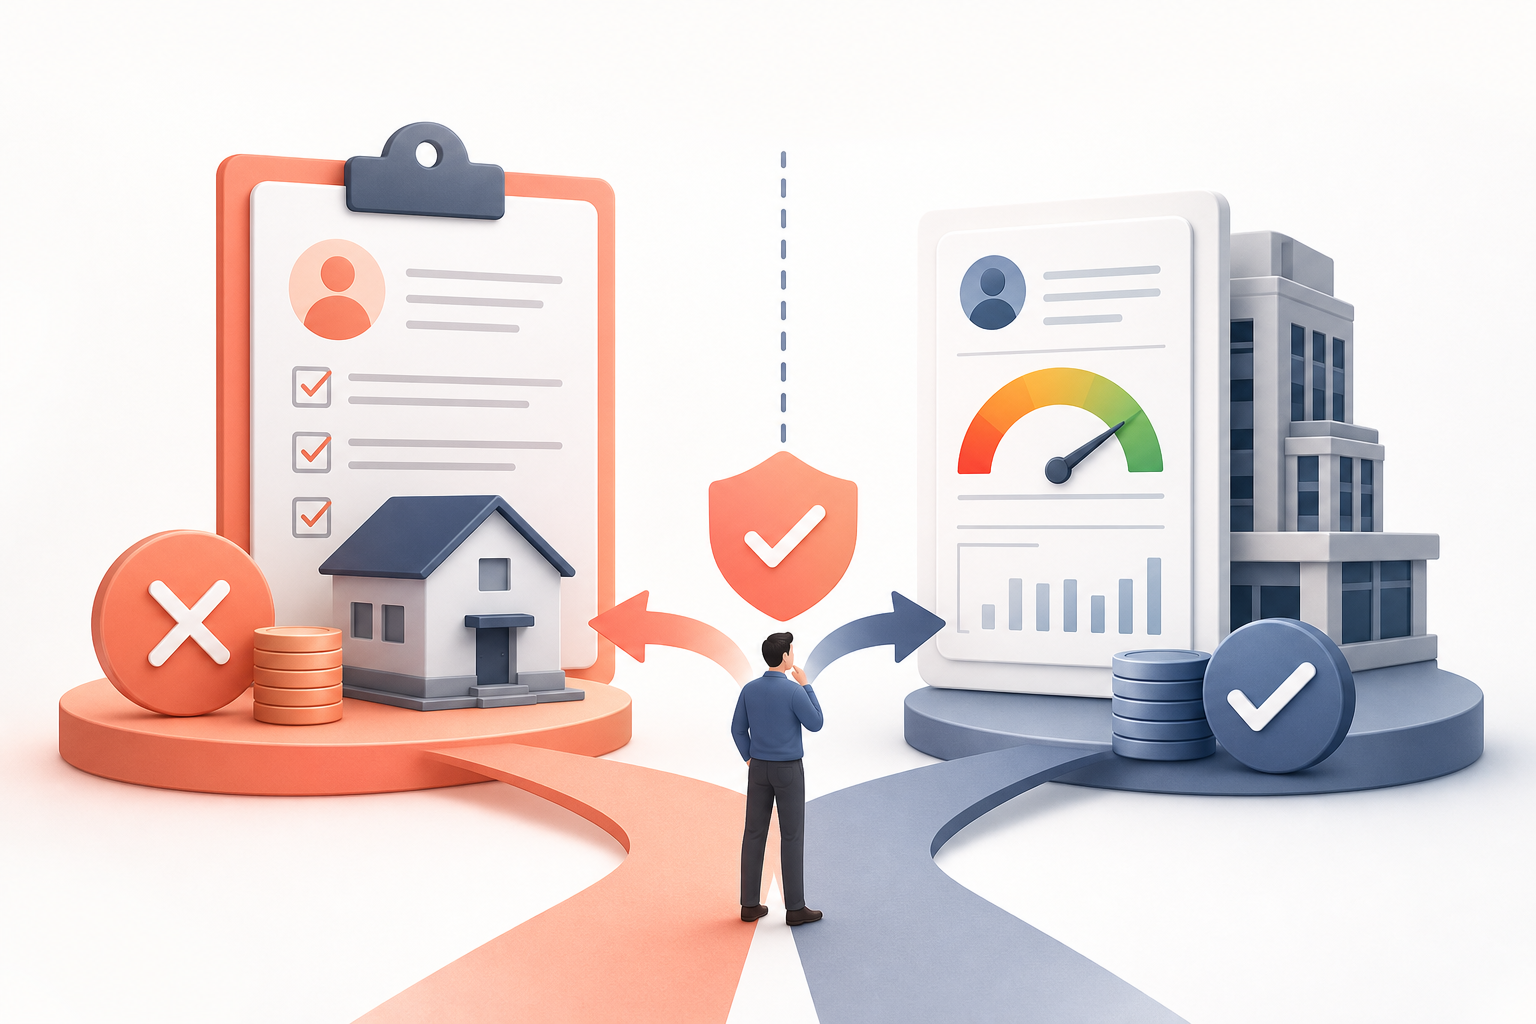
「免TU審批」同「信貸記錄上報」係兩件完全獨立嘅事,發生喺唔同時間點,由唔同規則管理。搞清楚呢個分別,對你嘅財務健康影響深遠。本文會逐一拆解,等你借得清楚、借得安心。
「免TU」呢兩個字,究竟係咩意思?
「TU」係指環聯(TransUnion)香港,係香港主要嘅信貸資料服務機構。銀行、財務公司、信用卡公司批核貸款前,通常會向TU查閱你嘅信貸報告,了解你過往嘅借貸記錄、還款紀律同現有負債。
「免TU貸款」嘅「免TU」,指嘅係財務公司批核貸款時唔會查閱你嘅TU信貸報告。換句話說,就算你TU評分差、過去有遲還記錄,甚至曾經被銀行拒絕,財務公司仍然可以根據其他因素(例如入息、工作穩定性)批核你嘅申請。
「免TU」係一個審批條件,唔係保密協議,更唔係「呢筆貸款永遠唔會出現喺TU報告」嘅承諾。
呢個分別,係好多借款人搞錯嘅根源。
2026年「免TU審批」vs「信貸記錄上報」對比表
兩個機制,兩個完全唔同嘅時間點:
| 機制 | 時間點 | 內容 | 影響 |
|---|---|---|---|
| 免TU審批 | 申請批核階段 | 財務公司唔查閱你現有嘅TU報告 | 信貸評分差都可以獲批 |
| 信貸記錄上報 | 貸款批出後、還款期間 | 財務公司可能將你嘅賬戶狀態上報TU | 還款記錄(準時或遲還)會影響日後信貸評分 |
財務公司選擇「免TU審批」,唔代表佢哋唔係TU嘅會員機構,亦唔代表佢哋唔會按會員協議上報賬戶資料。兩件事,各有各嘅規則。
點解呢個分別咁重要?
想像一個場景:你因為TU評分唔夠被銀行拒絕,轉而申請免TU貸款。你心諗「反正係免TU,唔使擔心信貸記錄」,結果某個月忘記還款,遲咗兩個星期。
如果該財務公司有向TU上報賬戶狀態,呢個遲還記錄就會出現喺你嘅TU報告,令你本已受損嘅信貸評分雪上加霜。
反過來,如果你準時還款,而財務公司有上報,呢筆貸款嘅良好還款記錄反而可以幫你慢慢重建信貸評級。
所以「免TU貸款還款記錄上TU」呢個問題嘅答案,直接影響你三件事:
- 還款紀律:係咪要更認真對待每個月嘅還款日
- 信貸修復計劃:免TU貸款係咪可以成為重建信貸評級嘅工具
- 日後按揭申請:呢筆貸款會唔會影響你未來申請樓宇按揭
唔同財務公司嘅上報政策可能不同
呢點必須誠實講清楚:唔同財務公司對TU上報嘅政策係唔同嘅。
部分持牌財務公司係TU會員機構,會定期上報客戶嘅賬戶狀態,包括:
- 賬戶開立日期
- 貸款金額
- 每月還款狀態(準時、遲還、拖欠)
- 結欠餘額
另一部分財務公司則可能唔上報,或只上報特定類型嘅賬戶資料。
本文唔會臆測任何個別財務公司嘅具體上報政策。 如果你想知道某間財務公司係咪會將你嘅還款記錄上報TU,最直接嘅方法係申請前直接向該機構客服查詢,並要求對方書面確認。
呢係保護自己最重要嘅一步,任何文章都代替唔到你親自核實。
免TU貸款還款記錄上TU:原來可以係好事
好多人聽到「還款記錄可能上TU」就擔心,但其實反過來諗,呢個機制對你係有利嘅——前提係你準時還款。
如果你過去TU評分唔理想,而你申請嘅財務公司有向TU上報,每個月準時還款就等於係喺TU報告上累積正面記錄。一筆管理得好嘅貸款,可以逐步修復你嘅信貸形象。
呢個思路,係將「免TU貸款」從純粹嘅應急工具,變成信貸修復嘅一部分。
當然,前提係你要做到三點:
- 申請前確認財務公司嘅上報政策
- 選擇自己有能力準時還款嘅貸款金額同還款期
- 每個月準時還款,唔好遲還
做到呢三點,免TU貸款唔單止解決眼前資金需要,仲可以為你日後申請銀行貸款或按揭打好基礎。
申請免TU貸款前:3個實用建議
建議一:主動問清楚上報政策
申請前,直接問財務公司客服:「你哋係咪TU會員機構?會唔會將我嘅還款記錄上報環聯?」
唔好怕問,呢係你嘅權利。正規持牌財務公司應該可以清楚回答呢個問題。如果對方含糊其詞或拒絕回答,係一個警號。
建議二:保留每次還款嘅證明
無論係銀行轉帳記錄、FPS即日過數收據,定係自動轉帳確認,都要妥善保存。
萬一日後TU報告出現錯誤記錄——例如顯示遲還但你實際上準時還款——你有文件可以向TU提出更正申請。
建議三:設定自動轉帳,避免人為疏忽
遲還款最常見嘅原因唔係「唔想還」,係「忘記咗」。設定每月自動轉帳,確保還款日當天賬戶有足夠餘額,係最簡單嘅防護措施。
如果某個月資金緊張,提早聯絡財務公司溝通,比靜靜地遲還更好——部分機構對主動溝通嘅客戶有更靈活嘅處理方式。
金帆信貸:持牌透明,申請前可直接查詢
金帆信貸(Golden Sail Credit)係香港持牌財務公司(放債人牌照號碼:54/2026),提供免TU私人貸款,年利率由 20% 至 40%,還款期 4 至 72 個月,最高可借 HK$1,000,000,零手續費,無早還罰息,全程網上申請,最快即日批核。
以一個簡單示範計算:借 HK$10,000,年利率 30%,還款期 12 個月,月供約 HK$975,每月利息約 HK$141。呢個數字幫你清楚了解實際還款負擔,唔係空泛嘅「低息」承諾。
關於金帆信貸係咪會將還款記錄上報TU,本文遵守誠實原則,唔會代替機構作出聲明。想知道具體政策,申請前直接向金帆信貸客服查詢係最準確嘅方法。 正規持牌機構有責任清楚回答呢個問題。
如果你同時有多筆債務需要整合,亦可以了解金帆信貸清數貸款方案,將多筆高息債務合併為一筆較易管理嘅還款。
點樣查閱自己嘅TU信貸報告?
了解自己嘅TU報告係管理信貸健康嘅第一步。你可以直接向環聯(TransUnion)香港申請個人信貸報告,了解現時有哪些賬戶被記錄、有冇任何遲還或拖欠記錄。
如果發現報告有錯誤,例如顯示遲還但你有還款證明,可以向環聯提出更正申請。定期查閱自己嘅TU報告,係負責任借貸嘅一部分。
免責聲明
本文僅為一般教育資訊,唔構成任何財務意見或法律建議。各財務機構嘅信貸上報政策因機構而異,具體政策須向個別貸款機構直接查詢核實。貸款前請仔細閱讀所有條款,確保自己完全了解還款責任。
常見問題 FAQ
Q1:免TU貸款批核後,還款記錄一定會上報TU嗎?
唔一定。「免TU審批」只係指財務公司批核時唔查閱你嘅TU報告,但批核後係咪上報還款記錄,取決於該財務公司係咪TU會員機構以及其內部政策。申請前應直接向財務公司查詢。
Q2:如果遲還免TU貸款,會影響信貸評分嗎?
如果該財務公司有向TU上報賬戶狀態,遲還記錄係會出現喺你嘅TU報告,對信貸評分造成負面影響。即使係免TU貸款,準時還款依然非常重要。
Q3:免TU貸款會唔會影響日後申請按揭?
可能會。如果財務公司有上報,呢筆貸款嘅賬戶資料(包括貸款金額、月供、結欠餘額)會出現喺TU報告,銀行審批按揭時會計入你嘅DSR(供款與入息比率)。準時還款嘅記錄對按揭申請係正面因素;遲還或拖欠則係負面因素。
Q4:點樣查閱自己嘅TU信貸報告?
可以直接向環聯(TransUnion)香港申請個人信貸報告。報告會列明你所有被記錄嘅信貸賬戶、還款狀態、查詢記錄等資料。如發現錯誤,可向環聯提出更正申請。
Q5:準時還款免TU貸款,可以幫助重建信貸評級嗎?
可以——前提係該財務公司有向TU上報。如果有上報,每個月準時還款就係喺TU報告上累積正面記錄,長期下來有助改善信貸評分,對日後申請銀行貸款或按揭有幫助。
Q6:申請免TU貸款時,應該問財務公司哪些問題?
最重要嘅問題包括:(一)你哋係咪TU會員機構?(二)會唔會將我嘅還款記錄上報環聯?(三)如果遲還,會有咩後果?(四)年利率(APR)係幾多?有冇隱藏收費?正規持牌財務公司應該可以清楚回答所有呢啲問題。
結語
「免TU審批」同「信貸記錄上報」係兩件獨立嘅事——呢個分別,係每一個考慮申請免TU貸款嘅人都應該了解嘅基本知識,但市面上幾乎冇文章講清楚過。
申請前問清楚上報政策,保留還款證明,設定自動轉帳。呢三步唔複雜,但可以幫你避免好多不必要嘅麻煩。
如果你正考慮申請,歡迎直接向金帆信貸查詢,了解具體條款同上報政策,做一個知情嘅借款人。
忠告:借錢梗要還,咪俾錢中介
放債人牌照號碼:54/2026