
- 銀會係咩?法律定義先講清楚 [blocked]
-
-
你係公務員,突然需要一筆錢,又唔想向銀行借、唔想TU(信貸報告)留有紀錄。有人話:「入銀會囉,免息㗎。」聽落好吸引——但你知唔知,政府自己嘅官方小冊子,都明文勸退公務員參加銀會?
銀會係一個奇特嘅存在:法例認可、官方列明、但同一份官方文件親口話「不宜參加」。2026年,呢個矛盾仍然存在,值得每位公務員認真了解。
本文根據公務員事務局《公務員貸款須知》(2026年8月版)第IV節及附錄B,逐一拆解銀會嘅法律地位、4項法定限制、政府警告嘅2大風險,以及當銀會唔係最佳選擇時,持牌財務公司可以點樣提供確定性更高嘅資金出路。
銀會係咩?法律定義先講清楚
銀會,又稱義會,係一種供款計畫。參加者每期各自提供一筆款項,集合成共有會銀,再由會員以抽籤或出標競投方式決定由誰領用。
呢種制度受《銀會經營(禁止)條例》(香港法例第262章)規管。留意條例名稱——係「禁止」,唔係「規管」。意思係:除非符合法定條件,否則經營銀會屬違法行為。
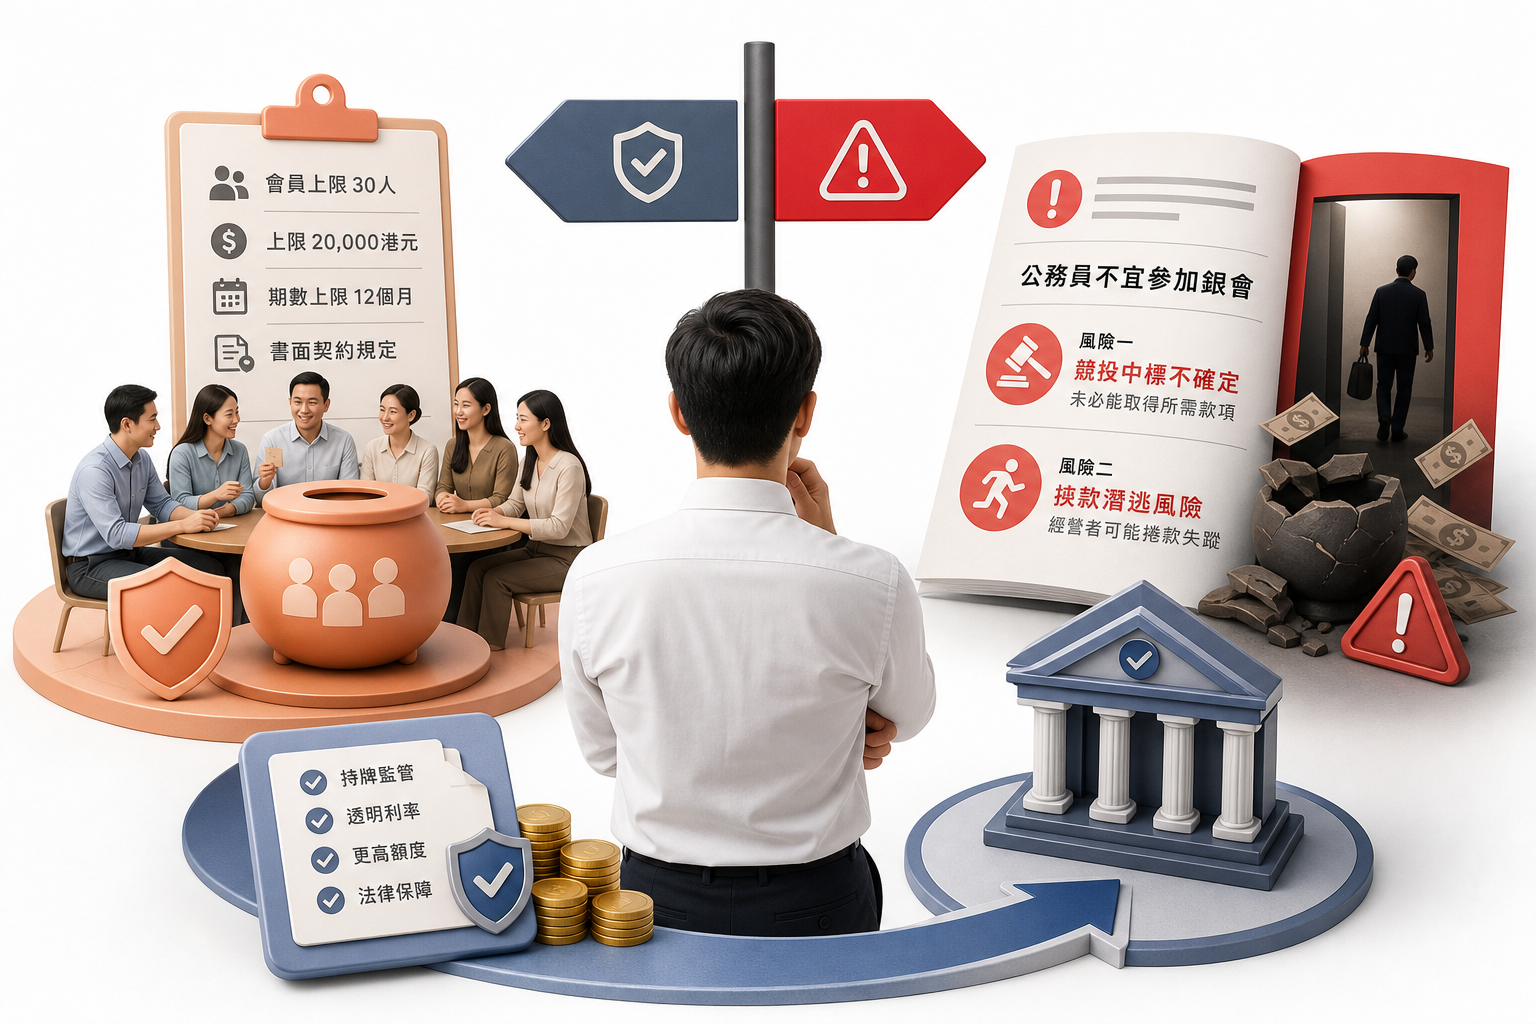
符合條件嘅合法銀會,受4項法定限制約束:
- (a) 會員人數不得超過30名
- (b) 經營者不得同時經營多於一個銀會
- (c) 共有會銀不得超逾 HK$20,000
- (d) 經營者除有權免息收取各會員首筆會銀外,並無任何其他利益
換言之,合法銀會係小規模、低上限、無利可圖嘅制度——設計本意係互助,唔係商業融資。
公務員參加銀會算唔算違規?
呢個問題好多公務員都有疑問。
根據《公務員事務規例》第482條(2)(g),參加合法經營嘅銀會,屬於《接受利益公告》一般許可範圍之內。即係話,技術上唔視作向未經批准來源借款,亦唔視作須申報嘅利益。
所以:合法銀會 = 公務員可以參加、唔違反防止賄賂條例。
但「合法可以參加」同「值得參加」係兩件事。政府自己都係咁講。
官方小冊子親口警告嘅2大風險
公務員事務局《公務員貸款須知》(2026年8月版)第IV節,白紙黑字列明兩項風險。原文嘅語氣唔係「請注意」,係「常有發生」。
風險一:中標落空——需要用錢時未必標到
銀會係競投制度,唔係排隊制度。你要拿到會銀,就要出標,而且出標金額必須比其他會員高,先至中標。
問題係:你急需用錢嘅時候,其他人可能同樣急。大家都出高標,你唔肯出到不符合經濟原則嘅金額,就標唔到。
官方原文嘅邏輯係:除非你準備以不符合經濟原則的款額出標,否則難以保證成功中標。
呢個不確定性,係銀會作為「資金出路」最根本嘅缺陷。你需要錢嘅時候,銀會未必給得到你。
風險二:經營者挾款潛逃——此情況常有發生
官方小冊子用嘅字眼係「常有發生」,唔係「偶有發生」。
銀會嘅結構係:所有會員每期交錢俾經營者,再由經營者統籌分配。一旦經營者卷款走人,所有未領過會銀嘅會員都血本無歸。
HK$20,000 嘅上限雖然係法定保護,但損失仍然係真實嘅。更重要係,追討難度高,法律程序費時,結果難以預料。
官方結論:政府自己勸退
公務員事務局《公務員貸款須知》嘅官方結論原文係:
「為其本人利益起見,公務員不宜參加銀會。」
呢句話唔係民間建議,唔係財務顧問意見,係政府自己嘅官方小冊子,針對公務員群體,明文寫落去嘅結論。
銀會 vs 民間夾會:唔係同一回事
有必要簡單區分一下,因為好多人混淆。
合法銀會受《銀會經營(禁止)條例》規管,有法定上限(HK$20,000),有法律框架。民間「夾會」或「標會」通常無書面合約、無法律規管、無金額上限——風險更高,法律保障更少。
本文討論嘅係前者:受法例規管嘅正式銀會制度。即使係呢種有法律框架嘅制度,政府都唔推薦公務員參加,可見問題唔係出喺「有無規管」,而係出喺制度本身嘅不確定性。
銀會上限HK$20,000,夠唔夠用?
合法銀會嘅共有會銀上限係 HK$20,000。
對於2026年香港嘅實際資金需求——交稅、裝修、醫療、子女學費——HK$20,000 係一個相當有限嘅數字。即使你成功中標,都未必覆蓋到你嘅實際需要。
更何況,中標本身就係唔確定嘅事。
銀會作為資金出路,有兩個根本限制:金額封頂,加上時機唔由你控制。
持牌財務公司:確定性更高嘅出路
當銀會嘅不確定性令你卻步,持牌財務公司提供嘅係另一種邏輯:你申請、獲批、收錢,整個過程有書面合約、有法律規管、有確定金額。
金帆信貸公務員貸款專為公務員設計,幾個關鍵點值得留意:
- 年利率 20%–40%(實際年利率),受《放債人條例》規管,有上限保障
- 免TU審批,唔影響信貸報告
- 無手續費、無早還罰息
- 最高可借 HK$1,000,000,遠超銀會 HK$20,000 上限
- 還款期 4 至 72 個月,彈性選擇
- 最快即日批核、FPS 即日過數
實際示範:HK$10,000 借貸計算
以 HK$10,000、年利率 30%、還款期 12 個月為例:
| 項目 | 數字 |
|---|---|
| 貸款金額 | HK$10,000 |
| 年利率(APR) | 30% |
| 還款期 | 12 個月 |
| 每月供款 | 約 HK$975 |
| 每月利息 | 約 HK$141 |
你知道自己每月還幾多,知道幾時還清,知道總利息係幾多。呢種確定性,係銀會無法提供嘅。
銀會 vs 持牌財務公司:直接比較
| 比較項目 | 合法銀會 | 持牌財務公司 |
|---|---|---|
| 法律規管 | 《銀會經營(禁止)條例》第262章 | 《放債人條例》,受金管局監管 |
| 最高金額 | HK$20,000 | 最高 HK$1,000,000 |
| 資金確定性 | 唔確定(需競投中標) | 確定(批核後即過數) |
| 利息 | 名義上免息,但競投溢價有隱性成本 | 年利率 20%–40%,透明列明 |
| 書面合約 | 視乎個別銀會 | 必須提供,受法律保障 |
| 經營者走數風險 | 官方確認「常有發生」 | 持牌機構,受法律規管 |
| TU 影響 | 無 | 免TU選項可用 |
| 政府建議 | 「不宜參加」 | 持牌合規 |
申請金帆信貸公務員貸款:4個步驟
- 網上填寫申請表 — 提供基本資料及入息證明,全程網上完成
- 即時初步評估 — 系統快速審核,毋須等待數日
- 確認貸款條款 — 清楚列明利率、月供、還款期,無隱藏收費
- FPS 即日過數 — 批核後最快當日轉帳到你指定帳戶
整個過程透明、快速、無中間人。如需了解詳情,可瀏覽 金帆信貸 官方網站。
借貸前必須知道
- 年利率 20%–40% 高於銀行,適合急需資金而銀行審批唔過嘅情況
- 借款前計算好 DSR(供款與入息比率),確保月供唔超出負擔能力
- 只向持牌放債人借款,查閱公司牌照號碼,避免黑店陷阱
- 任何要求預繳手續費嘅機構,都係警號——金帆信貸零手續費
常見問題 FAQ
Q1:銀會係合法嘅嗎?
合法,但有嚴格條件。根據《銀會經營(禁止)條例》(第262章),符合4項法定限制嘅銀會可以合法經營:會員不超過30人、同一時間只能經營一個、共有會銀上限 HK$20,000、經營者不得從中獲利。不符合呢啲條件嘅銀會屬違法。
Q2:公務員參加銀會算唔算向未經批准來源借款?
唔算。根據《公務員事務規例》第482條(2)(g),參加合法銀會屬《接受利益公告》一般許可範圍,技術上唔違反防止賄賂條例。但官方同時明確建議公務員「不宜參加」。
Q3:銀會中標唔到點算?
呢個正係官方警告嘅核心風險。你需要用錢嘅時候,未必能成功競投。除非你願意出高於其他會員嘅標金——即係付出隱性成本——否則無法保證中標。急需資金嘅情況下,呢種不確定性係最大問題。
Q4:銀會經營者走數,可以追討嗎?
技術上可以透過法律途徑追討,但實際難度高,費時費力,結果亦難以預料。官方文件明確指出呢種情況「常有發生」,反映追討成功率並不樂觀。
Q5:銀會同民間夾會有咩分別?
合法銀會受《銀會經營(禁止)條例》規管,有法定上限及法律框架。民間夾會通常無書面合約、無法律規管、無金額上限,法律保障更少,風險更高。即使係有法律框架嘅正式銀會,政府都唔推薦公務員參加。
Q6:銀會上限 HK$20,000,夠唔夠應付實際需要?
對大多數公務員嘅實際資金需求而言,HK$20,000 係相當有限嘅數字。交稅、醫療、裝修、子女學費,往往需要更大金額。加上中標本身唔確定,銀會作為資金出路有明顯局限。持牌財務公司如金帆信貸公務員貸款最高可借 HK$1,000,000,確定性更高。
結語
公務員銀會貸款係一個官方認可、但官方勸退嘅制度。《銀會經營(禁止)條例》賦予佢合法地位,但公務員事務局嘅官方小冊子同時清楚指出:中標唔確定、經營者走數風險「常有發生」,結論係「不宜參加」。
呢唔係民間傳言,係政府自己嘅白紙黑字。
當你需要確定性更高、金額更大、時間更快嘅資金出路,持牌財務公司係值得認真考慮嘅選擇。金帆信貸免TU私人貸款提供透明條款、無手續費、即日過數,借得清楚、借得安心。
忠告:借錢梗要還,咪俾錢中介
放債人牌照號碼:54/2026