
公務員受騙借錢2026|先止血、先報案,借貸是最後一步
公務員受騙借錢怎麼辦?受騙後應先報案、聯絡銀行嘗試攔截款項,再核對公務員貸款須知與部門支援,借貸前更要提防二次詐騙,附借貸前核對清單供你參考。
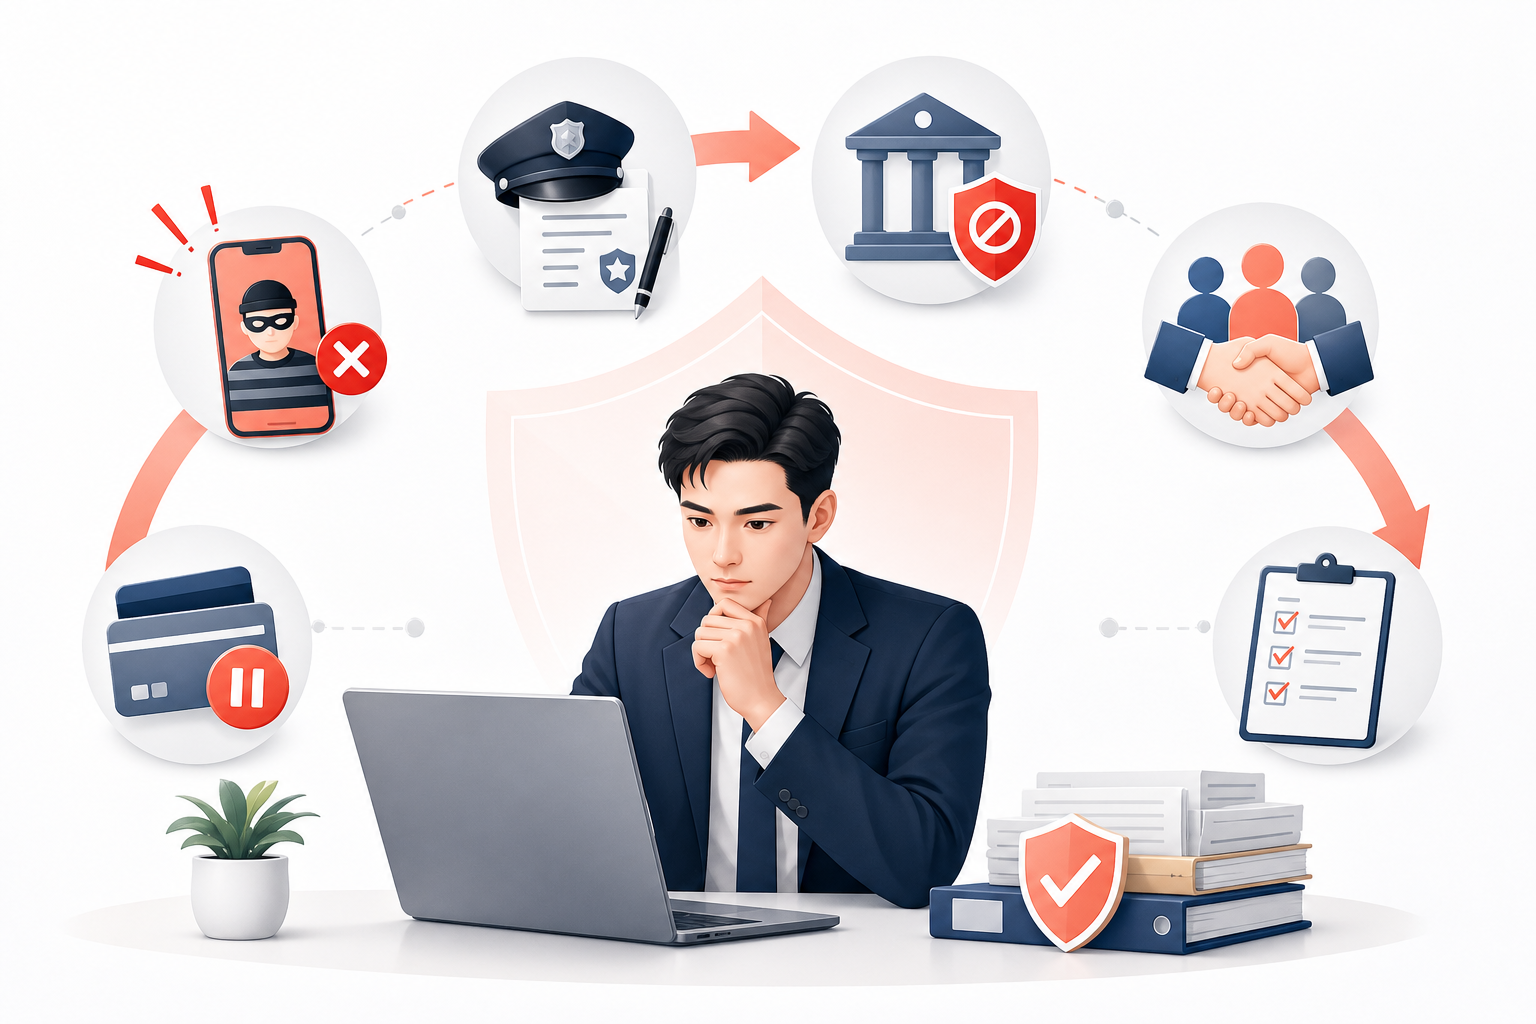
- 發現受騙後的處理次序 [blocked]
-
-
-
公務員受騙借錢,多數發生在剛發現被騙、心裏最亂的時候。有人急於填補損失,有人要應付因受騙而產生的債務,也有人只是擔心下個月的生活開支。
但處理次序,比借多少更重要。先聯絡匯款銀行,再正式報案,然後核對公務員身分帶來的規定與支援,最後才計算缺口,決定是否借貸。次序弄錯,可能招致第二次損失。
本文談的是「已經受騙之後」的處理步驟,並非教人識別貸款騙局。內容只屬一般資料,不是法律意見,亦不能保證追回款項。
發現受騙後的處理次序
發現受騙的一刻,第一件事不是借錢,而是止血。
- 停止向對方付款。 無論對方以甚麼理由要求再轉帳,一律停止。
- 保存證據。 對話紀錄、轉帳收據、對方帳戶資料、網頁截圖,全部保留,不要刪除。
- 先聯絡匯款銀行。 致電銀行24小時客戶服務熱線或前往分行說明情況,查詢能否嘗試攔截轉帳。
- 正式報案。 前往就近警署報案,並索取報案編號及口供紙。
第三方網站 Bowtie 的整理指出,受害人應先聯絡匯款銀行嘗試攔截轉帳,但無權直接要求收款銀行凍結騙徒戶口,須透過正式報警,由執法機關提出。這屬第三方整理,各銀行安排不同,請向銀行查詢,而且攔截不保證成功。
恒生銀行的「懷疑被騙常見問題」亦指出,詐騙屬刑事罪行,建議向警方報案及索取口供紙,並盡快聯絡銀行,提供報案編號及口供紙副本。信用卡個案方面,銀行會就可疑交易作暫時退款安排,客戶只需繳付問題交易以外的結欠,直至調查完成。詳情以各銀行安排為準。
資料來源:恒生銀行「懷疑被騙常見問題」、Bowtie 受騙行動整理。
18222熱線、999與正式報案的分別
不少受害人以為致電「防騙易 18222」就等於報案,其實並非如此。
| 途徑 | 用途 | 是否等於報案 |
|---|---|---|
| 防騙易 18222 | 24小時諮詢熱線,查詢是否可能是騙局 | 否 |
| 999 | 緊急情況求助 | 屬緊急報警 |
| 前往就近警署 | 正式報案,取得報案編號及口供紙 | 是 |
警務處反詐騙協調中心的資料指,「防騙易 18222」只提供諮詢。懷疑已受騙,須前往就近警署報案;情況緊急,則致電999。
這點相當重要。銀行處理攔截或退款時,通常需要報案編號及口供紙副本,只打過諮詢熱線,未必足夠。
資料來源:警務處反詐騙協調中心聯絡資料、反詐騙協調中心專頁。
公務員須留意的規定與部門支援
公務員在財務上有額外規定,受騙後若要借貸,更要先核對。以下內容請以公務員事務局最新小冊子及所屬部門指引為準。
《公務員貸款須知》二零二六年八月版
《公務員貸款須知》載列公務員可考慮的貸款來源,包括:
- 預支薪金
- 員工濟急基金
- 紀律部隊福利基金
- 自助節約貸款合作社及儲蓄互助社
- 財務機構
- 銀會
須知亦載有無力償債及破產的相關規定。借款來源是否適合、有否須事先留意的限制,應先閱讀須知,並向部門查詢。各基金的申請條件及金額上限,請向相關基金或部門核實,本文不列出數字。
借款來源與《接受利益公告》
公務員向不同來源借款,須留意有關借款會否牽涉《接受利益公告》的規定。如對某項借款是否合適有疑問,應先向所屬部門查詢,而不是自行判斷。
財政困難及無力償債須通知部門首長
公務員如陷入財政困難或無力償債,須按規定通知部門首長。因受騙而欠債,同樣可能屬於需要處理的情況。及早申報,通常比隱瞞更有利於取得部門支援。
部門預支薪金、濟急基金與輔導支援
立法會在2002年6月5日的書面答覆提到,部門管理層發現同事有嚴重債務問題時,會指派人員聯繫並提供輔導;部分部門安排臨床心理學家和社工,公務員事務局亦設有電話輔導熱線。這是2002年的答覆,現行安排請向所屬部門查詢。
資料來源:公務員事務局《公務員貸款須知》、立法會五題(2002年6月5日)。
防範二次詐騙:不要為取回款項再付款
受騙之後,人的心理最脆弱,也是騙徒最喜歡下手的時候。
追款騙案
有人會聲稱可以「保證追回」款項,卻要求受害人先繳付「解凍費」「手續費」或「保證金」。凡有此類要求,都要提高警覺。
- 點樣運作? 騙徒自稱律師、執法人員或追款公司,聲稱已鎖定被騙款項,只差一筆費用即可解凍。
- 點樣識別? 凡要求先付款才追回款項,都是警號。警方亦提醒過,正規機構不會要求預先繳交「稅金」或「保證金」才批准提現。
- 點樣防範? 不要為取回款項再付款,更不要為此再借錢。如有疑問,直接聯絡警方或所屬銀行核實。
「虛假破產服務」案件
據HK01在2026年1月28日的報道,警方瓦解了一個以「虛假破產服務」為幌子的詐騙集團。受害人被引導以高達47%年利率借貸,款項隨即被以「轉介手續費」名義取走。警方強調,香港沒有所謂「個人小型破產計劃」。
- 點樣運作? 騙徒以處理債務、申請破產為名,誘使受害人借貸,再收取轉介費。
- 點樣識別? 對方聲稱有「小型破產計劃」,或要求先借錢才能辦理。
- 點樣防範? 破產事宜應循正式途徑查詢,不要透過來歷不明的中介辦理。
警方公布的案例
警方防罪科的罪案警報提到,曾有七旬女事主因網上情緣投資騙案,向朋友及財務公司借貸,分17次轉出接近HK$290萬,直至財務公司追債才知受騙。警方提醒,未見面講錢必屬騙局。這個案例顯示,借錢填補騙局,損失可能愈滾愈大。
資料來源:HK01報道(2026年1月28日)警方瓦解「虛假破產服務」詐騙集團;警方防罪科罪案警報。
計算真正的缺口
借貸之前,先用書面數字確認缺口,不要憑感覺。
缺口可以分成幾部分:
- 已確定損失的金額(以銀行紀錄為準)
- 因受騙而產生的未償還債務
- 未來數個月必須支付的生活開支
- 已向銀行或警方申請、有望退回的款項(不確定的不要計算在內)
只計算確定的數字,不要把「可能追回」的款項當作已收到。
示範算式
以下只是假設示例,不是來源數據,亦不是實際報價:
借款HK$10,000,年利率30%,分12個月償還,每月還款約HK$975,平均每月利息約HK$141。
這個算式說明,即使金額不大,每月還款連同利息,也會加重日後的開支壓力。借得愈多、期數愈長,總利息愈高。
借貸前核對清單
在考慮借錢之前,逐項確認:
- 是否已向匯款銀行查詢,嘗試攔截轉帳?
- 是否已正式報案,並取得報案編號?
- 有否保存對話與轉帳證據?
- 是否已停止向對方再付款?
- 有否核對《公務員貸款須知》與部門指引?
- 是否需要向部門首長申報財政困難?
- 缺口是否已用書面數字確認?
- 每月還款佔入息的比例是多少?
- 這次借貸會否令自己再受二次詐騙影響?
只要有一項答案是「未確定」,就應先處理,再考慮借貸。
金帆信貸:如確有需要,可作參考
借貸不能追回被騙的款項,也無法解決騙案。若已走完上述步驟,確認存在真實的資金缺口,並核對過公務員的相關規定,才需要比較不同的借貸來源。
金帆信貸是持牌放債人,不是銀行。以下是該公司公布的產品資料:
- 年利率20%至40%,高於多數銀行貸款,並非低息產品
- 貸款額最高HK$1,000,000(不代表每名申請人或每個產品都適用)
- 還款期4至72個月
- 無手續費、無提早還款罰款
- 審批不查閱環聯(TU)報告,但還款責任不會因此消失
- 最終批核視乎公司評估,不保證批核
- 可網上申請
金帆信貸不處理報案、銀行攔截、退款或部門申報,也不提供法律或醫療意見。這些事項,請向警方、銀行及所屬部門查詢。
結語
公務員受騙借錢,最重要的是次序:先停止付款、保存證據,聯絡匯款銀行嘗試攔截,再正式報案;接着核對《公務員貸款須知》與部門支援,提防追款騙案;最後以書面數字計算缺口,才決定是否借貸。
借貸只是補足現金流的工具,取不回損失。任何要求先付費才可追回款項的承諾,都應視為警號。
本文只是一般資料,不是法律意見,亦不能保證追回款項。