
公務員子女中小學開支借錢2026:先核對資助與福利,再計算缺口
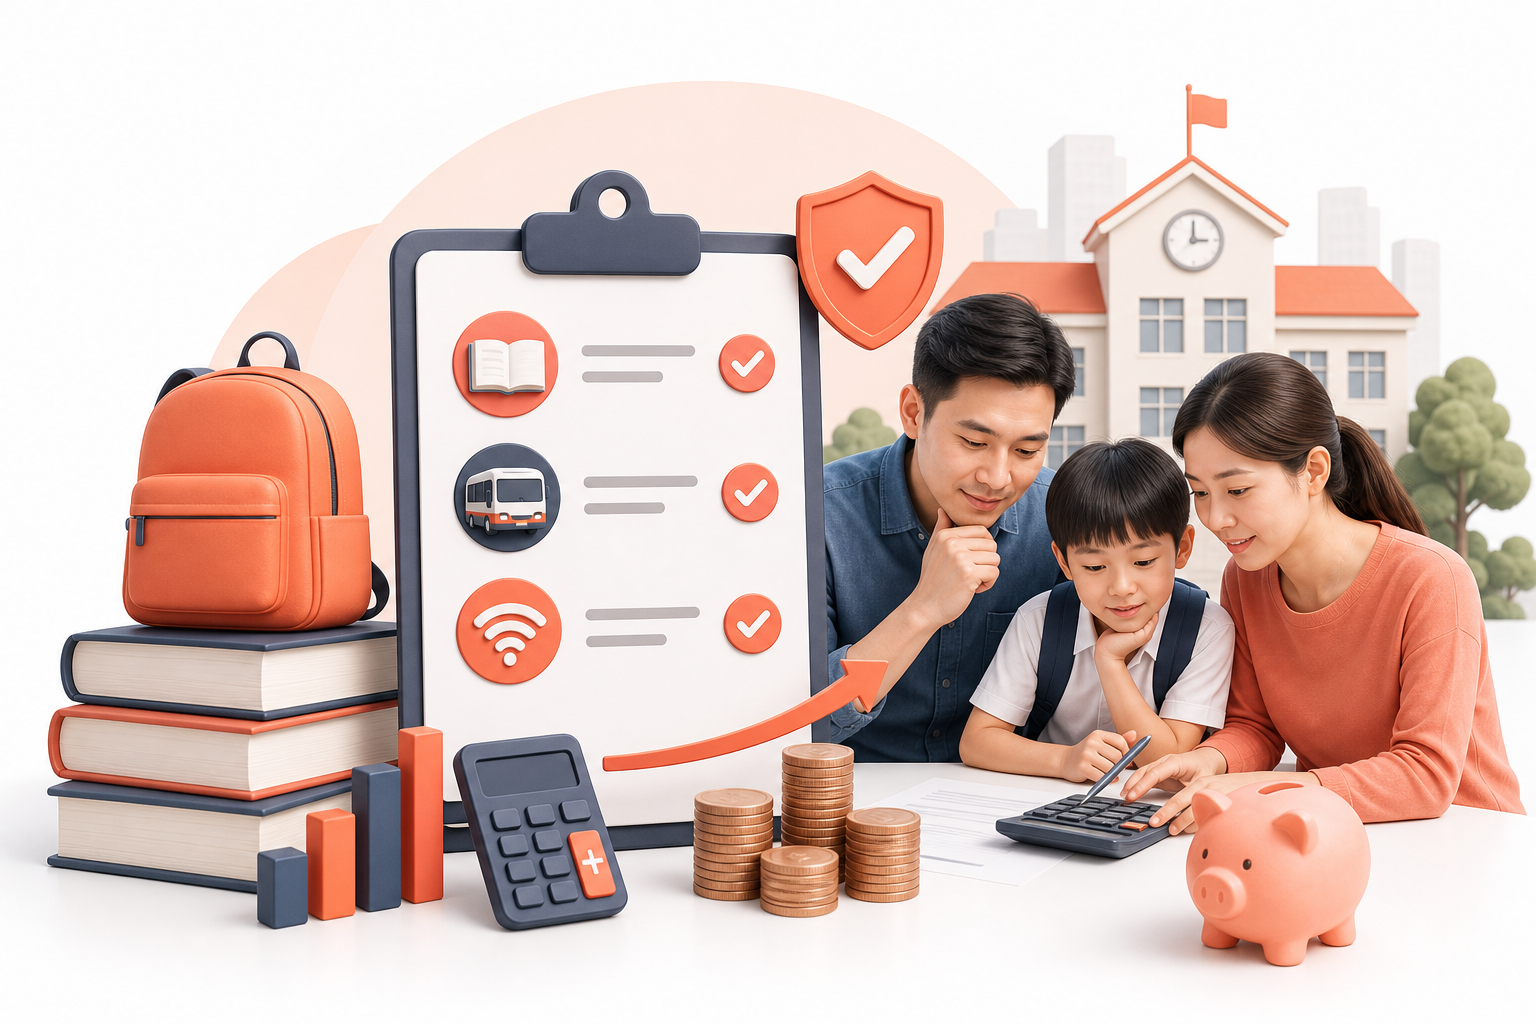
公務員子女中小學開支借錢前,先核對學資處三項津貼的入息審查,再查詢部門教育津貼的入職日期資格,計算書簿車船與上網費缺口,最後才比較借貸成本與還款條件。
- 學資處中小學生資助:三項津貼各補貼什麼 [blocked]
-
公務員子女中小學開支借錢,是新學年家長常要面對的決定,而借貸之前,較合理的次序是先確認可獲得多少資助與福利,再計算真正的費用缺口。書簿、車船、上網費加起來並非小數目,但當中部分可能已有官方津貼涵蓋。今天已是2026年11月,各家庭的申請進度不一,本文把可核實的資料逐項整理,讓你借貸前有清晰的核對基礎。
學資處中小學生資助:三項津貼各補貼什麼
在職家庭及學生資助事務處(下稱學資處)管理中、小學生資助計劃,當中包括三項津貼:學校書簿津貼計劃、學生車船津貼計劃及上網費津貼計劃。三項津貼以家庭為單位,只需填寫一份「學生資助計劃綜合申請表格」。
申請人須為學生的父或母,或法例認可的監護人。申請須通過家庭入息審查,資助分為全額及半額。
三項津貼的範圍如下:
- 書簿津貼:適用於官立、資助、按位津貼及直資學校的小一至中六學生。
- 車船津貼:學生居所與學校的距離須超逾10分鐘步行時間,並需乘搭公共交通工具。
- 上網費津貼:以家庭為單位的定額現金津貼。
此外,學生須為未婚香港居民,並符合居留權或入境權等條件,詳情可參考1823資助資格頁。接受綜援的家庭,應直接向社會福利署申領就學相關津貼。
申請時間與發放安排
按1823的發放說明,2026/27學年的持續申請人如在2026年5月31日或之前網上遞交完整申請,可優先獲發首階段書簿津貼及上網費津貼;6月1日或之後遞交,會較遲收到。首次申請人通常於2026年10月底或11月起獲發。
由於現時已是2026年11月,實際發放情況請以學資處最新公布及你自己的申請進度為準。
首階段書簿津貼額參考
下表為第三方網站UHK港生活(2026年8月12日)整理的2026/27學年首階段書簿津貼額,列出的是全額,半額為其一半:
| 級別 | 全額首階段書簿津貼(港元) |
|---|---|
| 小一至小六 | 5,506 |
| 中一至中三 | 5,612 |
| 中四 | 5,604 |
| 中五 | 5,136 |
| 中六 | 3,448 |
以上是第三方整理的首階段金額,最終金額待學資處釐定,請以學資處公布為準。
學校層面的津貼
教育局的全方位學習津貼是撥予學校的津貼,並非由家長申請的福利。如對學校活動收費有疑問,可向學校查詢。
公務員內地及本地教育津貼:入職日期決定資格
除學資處的資助外,公務員家長還應向所屬部門查詢公務員事務局的內地及本地教育津貼。這項津貼的資格與入職日期直接掛鈎。
按公務員事務局的資料,只有在2000年6月1日前獲發聘書加入政府的人員,才可申領這項津貼。其他主要條件包括:
- 配偶沒有類似福利的公務員,可就最多四名受供養子女申領。
- 子女須就讀於內地認可學校,或教育局核准學校名單上的本港學校。
- 津貼直至子女年滿19歲時的會計期結束。
- 津貼不得超逾各班級津貼額上限。
如果你在2000年6月1日或之後入職,是否合資格,請向所屬部門人事組查詢,並以書面確認的結果為準。這一步花不了多少時間,卻直接影響缺口的大小,所以應放在借貸之前。
中小學子女開支缺口怎樣計算
核對完資助與福利,才輪到計算真正的缺口。以下算式只是示範,並非來源數據,各項金額請按書面報價或收據上的數字自行填入。
費用缺口 =(書簿+校服+交通+上網+課外活動+其他)- 已核實的津貼
逐項整理時,可以這樣做:
- 書簿:以學校發出的書單或書商報價為準。
- 校服及用品:以店舖報價或過往收據為準。
- 交通:按每日來回路線與月票或車費估算全年。
- 上網費:以現有寬頻或流動數據合約的月費計算全年。
- 課外活動及其他:以學校通告或機構收費單為準。
然後扣除已核實的津貼,包括學資處已發放或確認的金額,以及部門確認可獲發的教育津貼。餘下的數字,才是你可能需要自行承擔的缺口。
缺口很小,用家庭現金流處理即可;缺口較大而短期內難以填補,才需要比較不同的資金安排。
金帆信貸:資助與福利之外的另一個選項
完成上述核對後,若仍有缺口需要週轉,可以了解持牌財務公司的選項。金帆信貸是持牌放債人,不是銀行,提供私人貸款等產品,可網上申請。
先把條件說清楚,方便你比較:
- 年利率為20%至40%,高於多數銀行貸款,並非低息產品。
- 最高借貸額為HK$1,000,000,還款期為4至72個月,貸款額及條款視乎個別申請。
- 無手續費,無提早還款罰款。
- 審批不查閱環聯報告,但你的信貸紀錄不會因此消失。
- 不保證批核。
金帆信貸不處理資助申請、教育津貼或學校事務,也不提供教育或法律意見。
還款示範
以下只是示範,並非實際報價:
| 項目 | 示範數字 |
|---|---|
| 借款額 | HK$10,000 |
| 年利率 | 30% |
| 還款期 | 12個月 |
| 每月還款 | 約HK$975 |
| 平均每月利息 | 約HK$141 |
由示範可見,借款額即使不大,12個月的利息成本也不低。你可以用同樣方式,把自己的缺口代入計算,看看每月還款佔家庭收入的比例。
借貸前核對清單
作出任何借貸決定前,可逐項檢查:
-
已核對學資處的資格與家庭入息審查要求
-
已向所屬部門人事組查詢內地及本地教育津貼的資格
-
已用收據或書面報價列出各項費用缺口
-
已從缺口中扣除已核實的津貼
-
已計算每月還款佔家庭收入的比例
-
已了解貸款的年利率與總利息
-
已確認借貸不會影響日常開支
七項都完成後,缺口大小與還款能力就有了具體數字,不必憑感覺判斷。
結語
公務員子女中小學開支借錢,重點不在借多少,而在借之前是否已把資助、部門福利與實際缺口逐項理清。先看學資處的三項津貼,再向部門確認教育津貼資格,最後用收據與報價算出缺口,這個次序可以避免多借或錯借。
若核對後仍需借貸,請先了解利率、還款期與總利息,並確認每月還款不會壓縮日常開支,再作決定。