
公務員家居火災水浸借錢2026:先查保險與救濟,借貸是最後一步
公務員家居火災水浸借錢前,應先報案報險,再查社署緊急救濟、緊急救援基金、家居保險與部門內部支援,計算真正資金缺口。附2026借貸前核對清單,逐步處理,免多借。
- 第一步:確保安全,報警並保存證據 [blocked]
-
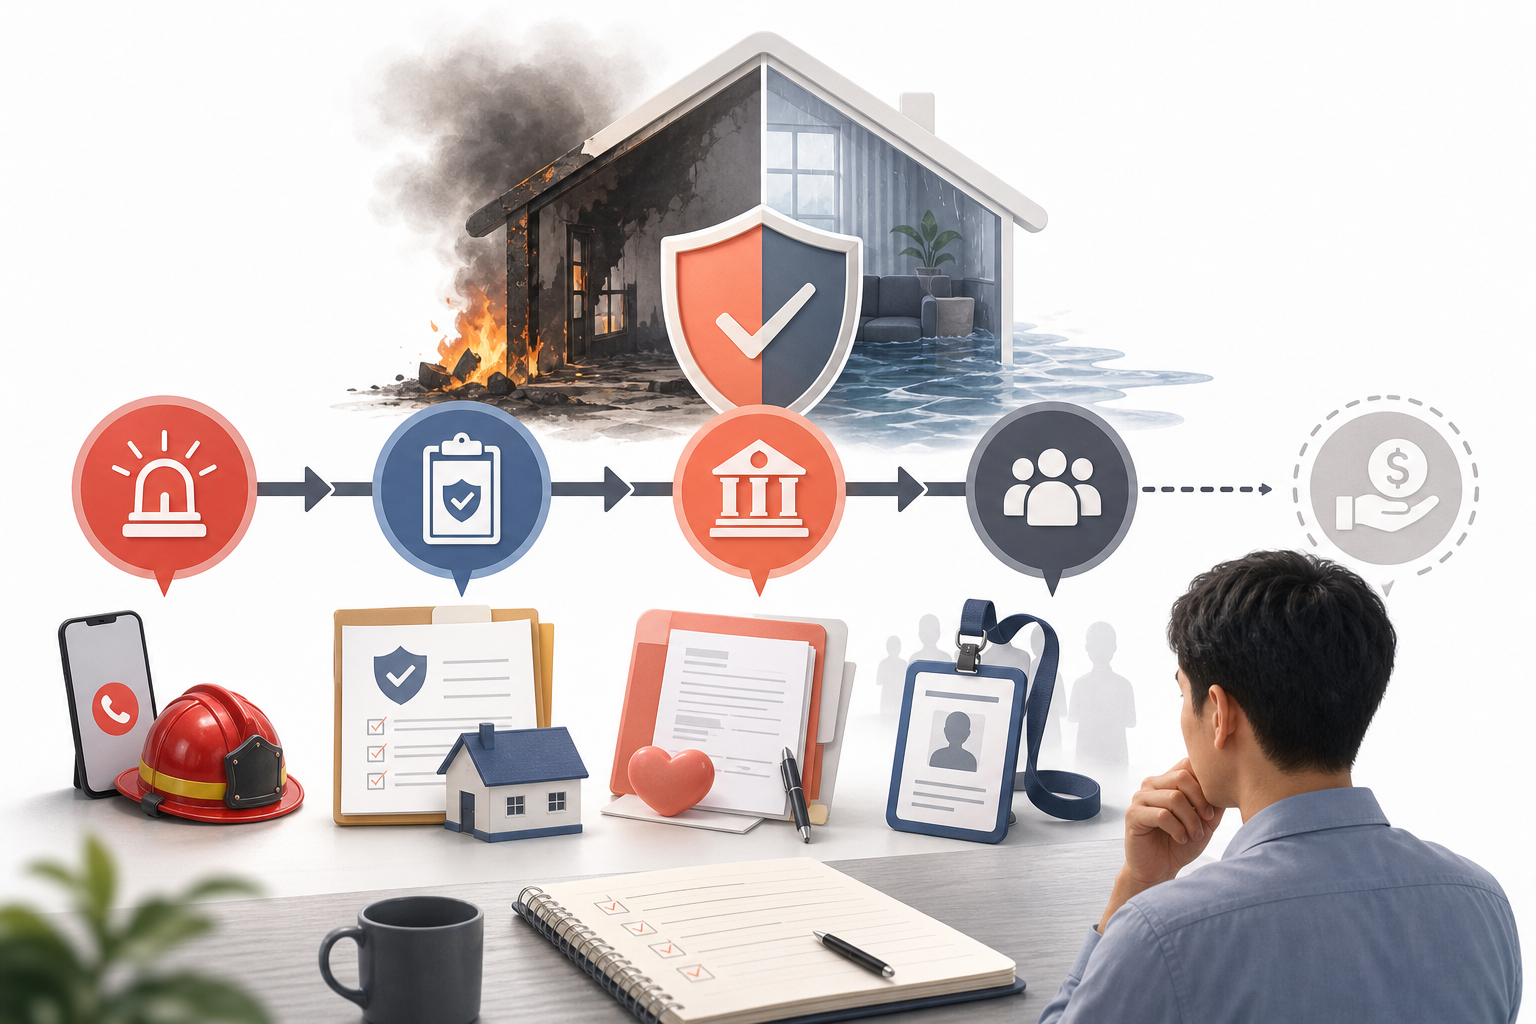
公務員家居火災水浸借錢之前,應先按次序處理報案、保險、官方救濟和部門支援,扣除各項已確認的賠付和援助後,才計算真正的資金缺口。家居因火災、水浸或颱風受損,維修、重置和臨時住宿的開支來得急,但借貸只應排在最後一步。
本文為公務員及其家人整理2026年的處理次序,並附上借貸前核對清單。文中只引用官方及保險業監管機構的公開資料,不列任何救濟金額、保費或維修費用,因為沒有官方來源的數字,不應作為決策依據。
第一步:確保安全,報警並保存證據
家居出現火災或嚴重水浸,首要是人身安全。確認家人平安後,視乎情況通知消防或警方,並通知大廈管理公司。
證據保存與日後保險索償直接相關。以下做法有助日後核對:
- 拍攝照片及錄影,記錄損毀情況
- 保留損毀財物的購買收據
- 取得大廈管理公司的事件報告或信件
- 保留警方的報案或調查紀錄
保險業監管局的常見個案頁指出,若事件涉及第三者財物受損,不應與第三方私下交涉或承擔責任,應先向警方報案並通知保險公司。
第二步:先查保險,分清火險與家居保險
不少業主以為有火險便已足夠,但兩者的保障範圍並不相同。保險業監管局指出,火險保障「樓宇結構」,家居保險保障「室內裝修及家居財物」,兩者互相補足。
該局列出的個案中,颱風吹毀窗戶一例,因窗戶被視為室內裝修,火險不受理。因此,水浸或颱風造成的家居財物損毀,須逐項對照自己的保單,才能確定屬於哪一類保障。
索償期限與文件
以保險公司AIG香港的家居保險索償頁為例,該公司要求事件發生後30天內遞交書面索償及相關文件,一般包括:
- 大廈管理公司的事件報告或信件
- 損毀財物購買收據正本
- 修理估價報告(作出任何修理前須先遞交並獲核准)
- 損毀物件的彩色照片
- 警方調查報告
這只是單一保險公司的做法。其他保單的期限和文件要求不同,須以自己的保單條款為準。尤其要留意「修理前須先獲核准」這類要求,未經保險公司同意便開工,可能影響索償。
空置、墊底費與不保項目
保險業監管局指出,單位連續空置超過30天一般屬不保項目,實際日數視乎保單條款。若家人因災後暫住別處,單位的空置日數更須留意。
另外,第三方整理的資料(易發睇樓團,Yahoo財經,2026年9月8日)指出,家居保險一般保障突發意外,不保日久失修;窗框、外牆或樓宇結構未必屬家居財物保險範圍;通常設有墊底費;颱風期間漏水可否賠償,視乎保單條款。這屬第三方整理,不能代替保單條文。
Zurich、AXA及港資保險公司的文章亦指出,部分家居保險設有臨時居所津貼和災場清理費用,賠償上限視乎所選計劃。是否適用,須查閱自己的保單。
第三步:核對官方救濟,社署緊急救濟及緊急救援基金
保險之外,可向社會福利署查詢。社署的緊急救濟頁說明,天災或其他不幸事故,例如火災、颱風、水災、暴雨、山泥傾瀉、塌屋的災民,以及因樓宇成為危樓而遭發出封閉令、被着令撤離家園的受影響人士,可獲緊急救濟。
緊急救援基金旨在向因火災、颱風、水災或其他自然災害而需要緊急救援的人士提供現金援助。有三點須留意:
- 補助金屬援助,而非賠償性質
- 社署負責發放傷亡補助,其他補助金分別由地政總署、海事處及漁農自然護理署負責
- 根據《緊急救援基金條例》(第1103章),因罪行(例如縱火)或蓄意疏忽導致的災難,不會獲發基金
以上基金性質的說明,參考漁農自然護理署上載的緊急救援基金簡介。該簡介檔案的年份未必是最新,申請資格和金額須以社署及各部門最新公布為準。本文不列任何金額,也不應以此推算可獲發多少。
既然屬援助而非賠償,就不應預設救濟金額足以填補全部災損。
第四步:查詢公務員的部門內部支援
公務員另有一條途徑,就是所屬部門的內部支援。公務員事務局《公務員貸款須知》(二零二六年八月版)列出貸款來源的類別,包括:
- 預支薪金
- 員工濟急基金
- 紀律部隊的福利基金
- 自助節約貸款合作社及儲蓄互助社
- 財務機構提供的貸款服務
- 銀會
員工濟急基金是否適用於災後財物損失,紀律部隊人員可獲哪些福利基金協助,須向部門確認,本文不下結論。各項支援的上限金額、薪級資格和利率,請向所屬部門人事組查詢。
該須知同時提醒,公務員須審慎管理個人財務,因無力償債及破產須按規定處理。如考慮向財務機構借款,借貸前宜先閱讀這份須知。
第五步:計算家居財物損毀的真正資金缺口
完成保險、救濟和部門查詢後,才計算實際需要多少資金。以下是示範算法,並非來源數據,所有數字均須由使用者自行填寫:
| 項目 | 處理方式 |
|---|---|
| 維修或重置報價合計 | 以書面報價為準 |
| 減:保險已有書面確認的賠付 | 只扣除已確認部分 |
| 減:已獲確認的救濟或部門支援 | 只扣除已確認部分 |
| 加:必要的臨時住宿開支 | 按實際需要估算 |
| 資金缺口 | 以上各項合計 |
預期但未確認的賠付,不應計入已扣除項目。保險索償需要時間,若把未確認的賠付當作已到手,缺口會被低估。反過來,賠付最終低於預期,就要另行補足。
借貸前核對清單
動用貸款之前,逐項核對:
-
已按情況報警或通知消防、大廈管理公司
-
已通知保險公司,並確認索償程序和期限
-
已保留所有單據、照片及事件報告
-
已向社署查詢緊急救濟及緊急救援基金
-
已向所屬部門人事組查詢內部支援
-
已取得維修或重置的書面報價
-
資金缺口已扣除已確認的賠付和援助
-
每月還款在家庭收入可承擔範圍內
-
已閱讀《公務員貸款須知》
-
已核實放債人的持牌身分
金帆信貸:查證後仍有缺口時的選項
金帆信貸是持牌放債人,不是銀行。金帆信貸不處理保險索償、緊急救濟申請或維修工程,也不提供法律或保險意見。
如果完成上述查證後,仍有已核實的缺口,可考慮金帆信貸的私人貸款。主要條款如下:
- 貸款額最高HK$1,000,000(並非適用於每個產品或申請人)
- 還款期4至72個月
- 年利率20%至40%,此利率高於多數銀行貸款,並非低息產品
- 無手續費,提早還款無罰款
- 審批不查閱環聯(TU)報告,但這不代表借貸紀錄不存在,審批視乎公司評估,不保證批核
- 可網上申請
還款示範(僅為示範,不是實際報價):借款HK$10,000、年利率30%、12個月,每月還款約HK$975,平均每月利息約HK$141。
借款人須自行評估還款能力,不要為「以防萬一」而多借。借得愈多,利息負擔愈重,而災後家庭開支本已偏高。
結語
公務員家居火災水浸借錢,次序應為:先確保安全並報案,再核對保險與官方救濟,接着查詢部門內部支援,計算扣除各項已確認款項後的真實缺口,最後才決定是否借貸及借多少。