
NCSC合約僱員貸款2026:申請「公務員貸款」會唔會被拒?
- NCSC係咩?同公務員有咩唔同?
- 點解NCSC僱員容易申請錯產品?
- 點樣確認自己係NCSC定係公務員?
- 睇委任信
- 睇糧單
- 睇強積金記錄
- NCSC申請「公務員貸款」會唔會被拒?
- NCSC應該申請咩貸款?
- 金帆信貸NCSC合約僱員貸款方案
- 還款計算示範
- 申請流程(4步完成)
- 申請前注意事項
- 常見問題 FAQ
- 結語
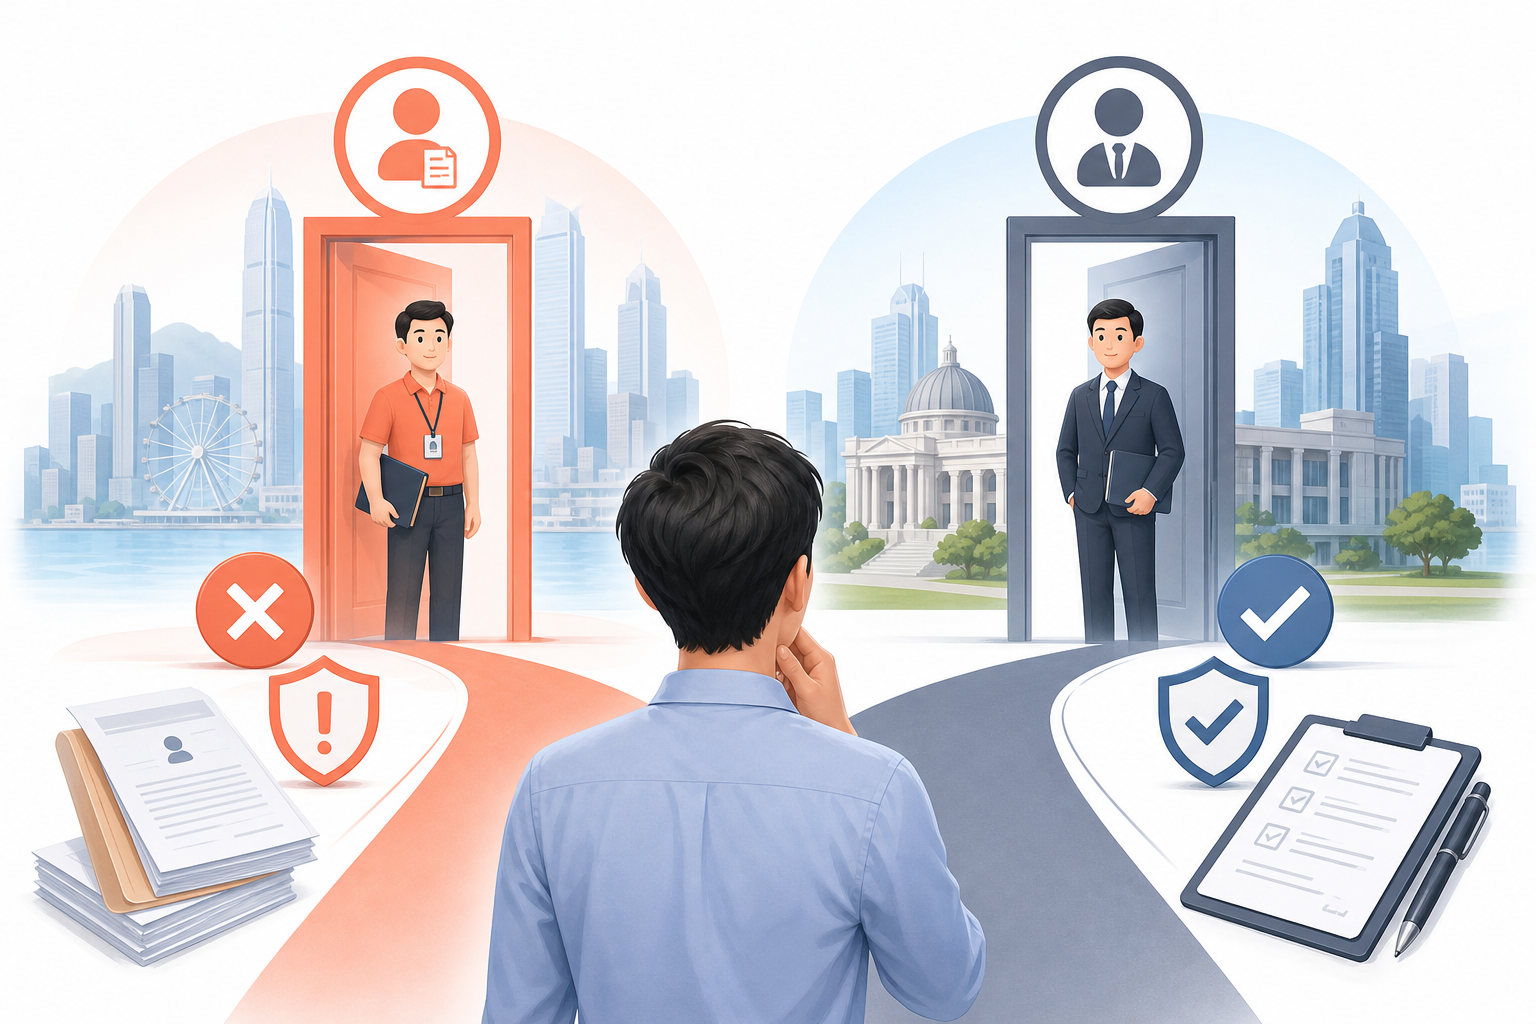
你喺政府部門返工,但委任信上寫嘅係「非公務員合約僱員」(NCSC)——咁你見到「公務員貸款」廣告,係咪應該申請?好多NCSC僱員都係喺呢個位搞錯方向,浪費時間填錯表格,甚至因為申報問題影響審批。
本文幫你拆解NCSC同正式公務員嘅身份分別,教你點樣確認自己嘅僱傭性質、點樣準備入息證明,仲有NCSC申請個人貸款嘅正確做法——借得清楚,唔走冤枉路。
NCSC係咩?同公務員有咩唔同?
非公務員合約僱員計劃(Non-Civil Service Contract,簡稱NCSC)於1999年推出,係政府嘅常設措施,容許各部門以不超過3年嘅短期合約,聘請公務員隊伍以外嘅人員處理特定工作。
簡單講:NCSC係「政府僱員」,但唔係「公務員」。
兩者最核心嘅分別:
| 項目 | 正式公務員 | NCSC合約僱員 |
|---|---|---|
| 聘用性質 | 長期/永久聘用 | 短期合約(最長3年) |
| 長俸(退休金) | 有 | 沒有 |
| 房屋津貼 | 有 | 沒有 |
| 額外強積金安排 | 有特定安排 | 無額外安排,跟《僱傭條例》最低標準 |
| 職級代號 | 政府職級(如MPS薪級表) | 無公務員職級 |
| 合約延續保證 | 有服務保障 | 無保證,視乎部門需要 |
根據csb.gov.hk,NCSC待遇唔可以低於《僱傭條例》標準,但同樣不應優於職級相若嘅公務員。呢個定位,直接決定咗NCSC喺貸款審批上嘅處理方式。
點解NCSC僱員容易申請錯產品?
好多NCSC僱員——包括政府辦事處文員、選民登記助理、數碼媒體管理員等——日常喺政府大樓返工,糧單上嘅僱主係某某政府部門,自然覺得自己係「公務員」。
見到「公務員貸款」廣告,第一反應就係:「我係政府做嘢,應該啱申請㗎喇。」
但貸款機構審批時,唔係單純睇「僱主係唔係政府部門」,而係評估以下幾點:
- 聘用穩定性:你係長期聘用定係合約到期就完?
- 收入持續性:合約到期後有無延續保證?
- 退休保障:有無長俸?呢個係判斷「公務員身份」嘅重要指標。
正式公務員嘅長俸制度,代表佢哋嘅收入穩定性極高,所以「公務員貸款」產品通常提供更優惠嘅條款。NCSC唔具備呢個保障,貸款機構自然唔會用同一套標準處理。
點樣確認自己係NCSC定係公務員?
唔確定自己身份?睇以下幾個地方。
睇委任信
- 公務員委任信會列明「按照公務員薪俸及服務條件」聘用,並有職級代號(例如MPS薪級表)。
- NCSC委任信會列明合約期限(例如「由2025年4月1日至2026年3月31日」),唔會提及公務員薪俸表。
睇糧單
- 公務員糧單通常有「長俸基金供款」或「公務員房屋津貼」等項目。
- NCSC糧單只有基本薪酬同強積金供款,無上述項目。
睇強積金記錄
- 公務員有特定退休金安排,部分以長俸代替強積金。
- NCSC跟標準強積金制度,無額外安排。
只要你嘅委任信上有合約到期日,基本上可以確認你係NCSC而非正式公務員。
NCSC申請「公務員貸款」會唔會被拒?
直接講:申請公務員貸款產品,被拒或者得唔到最優惠條款嘅機會好高。
原因唔係你「唔夠資格借錢」,而係你嘅僱傭性質唔符合該產品嘅設計對象。公務員貸款係針對有長俸、有永久聘用保障嘅公務員而設,NCSC嘅合約制性質令貸款機構無法用同一套風險評估框架處理。
仲有一個更實際嘅問題:如果你喺申請表上填「公務員」,但實際上係NCSC,屬於不實申報,有機會影響審批甚至產生法律責任。誠實披露僱傭性質係最重要嘅一步。
NCSC應該申請咩貸款?
NCSC合約僱員完全可以申請個人貸款,唔會因為身份而被拒。正確做法係申請私人貸款,而唔係公務員貸款。
申請時,準備以下文件:
- 香港身份證
- 最近3個月糧單(顯示月薪及僱主名稱)
- 銀行月結單(最近1至3個月)
- 委任信或在職證明(列明合約期限)
特別注意:委任信上嘅合約到期日要如實提供。 部分貸款機構會根據合約剩餘期限調整還款期安排,呢個係正常審批程序,唔係針對NCSC——誠實申報反而令審批更順暢。
金帆信貸NCSC合約僱員貸款方案
金帆信貸係香港持牌財務公司,提供免TU私人貸款,NCSC合約僱員完全符合申請資格。
主要產品特點:
- 年利率:20%–40%(按個別情況而定)
- 還款期:4至72個月
- 最高貸款額:HK$1,000,000
- 手續費:零手續費
- 早還罰息:無
- 信貸審查:免TU,唔查TransUnion信貸報告
- 申請方式:全程網上申請,毋須親身到訪
還款計算示範
以HK$10,000、年利率30%、還款期12個月計算:
- 月供:HK$975
- 月息:HK$141
呢個係NCSC僱員申請個人貸款嘅實際參考數字,具體批核金額及利率視乎個人情況而定。
申請流程(4步完成)
- 填寫網上申請表 — 如實填寫僱主資料及合約到期日
- 上傳文件 — 身份證、糧單、銀行月結單、委任信
- 等候審批 — 金帆信貸提供快速審批,具體時間因個案而異
- 確認合約及過數 — 確認還款計劃後,FPS即日過數
NCSC僱員申請金帆信貸私人貸款,免TU審批令入息證明成為最重要嘅審核依據,唔需要擔心TU評分問題。
申請前注意事項
- 唔好填「公務員」身份:如實填寫NCSC合約僱員,避免不實申報
- 合約剩餘期限要清楚:如合約快到期,部分機構會建議較短還款期,呢個係保障你嘅安排
- DSR(供款與入息比率)要計算清楚:確保月供唔超過月入嘅合理比例
- 金帆信貸唔係銀行:屬財務公司,受《放債人條例》規管,利率高於銀行,借款前請仔細考慮
- 批核時間因人而異:不保證同一日批核,具體視乎文件齊備程度及個案情況
如果你同時有多張卡數或舊有貸款,可以考慮金帆信貸清數貸款,整合債務,減低每月還款壓力。
常見問題 FAQ
Q1:NCSC合約僱員可唔可以申請公務員貸款?
唔建議。公務員貸款係針對有長俸、永久聘用保障嘅正式公務員而設,NCSC係合約制,唔具備呢個條件。申請時如實填寫身份,貸款機構會根據你嘅實際僱傭性質安排合適產品。正確做法係申請個人私人貸款。
Q2:NCSC有無長俸?
沒有。NCSC僱員唔屬於公務員隊伍,無長俸安排、無房屋津貼、無額外強積金供款安排,只享有《僱傭條例》所規定嘅基本保障。
Q3:NCSC同公務員點樣分辨?
最直接係睇委任信:有合約到期日嘅係NCSC,無到期日並列明「按公務員薪俸及服務條件」聘用嘅係正式公務員。糧單上有無「長俸基金供款」亦係一個判斷方法。
Q4:NCSC申請個人貸款會唔會因為身份而被拒?
唔會。NCSC僱員有穩定月薪,完全符合申請個人貸款嘅基本條件。金帆信貸免TU審批,主要評估入息及還款能力,NCSC身份本身唔係拒批原因。
Q5:合約快到期,仲可唔可以申請貸款?
可以,但建議誠實披露合約到期日。貸款機構可能會根據合約剩餘期限建議較短嘅還款期,確保你喺合約期內有能力還款。如有合約續期意向,可以一併說明。
Q6:NCSC申請貸款需要咩文件?
主要係:香港身份證、最近3個月糧單、銀行月結單(最近1至3個月)、委任信或在職證明(列明合約期限)。文件齊備,審批更快。
結語
NCSC合約僱員係政府嘅重要人力資源,喺貸款申請上唔存在「次等」呢個概念——只係產品分類上唔應該同公務員混淆。搞清楚自己嘅身份、揀對產品、誠實申報,先係最有效率嘅做法。
如果你係NCSC僱員,需要個人貸款周轉,立即喺金帆信貸網站申請,全程網上、免TU、零手續費,借得清楚、借得安心。
忠告:借錢梗要還,咪俾錢中介
放債人牌照號碼:54/2026
金帆信貸並非銀行,屬持牌財務公司,受《放債人條例》規管。貸款批核及條款視乎個人情況而定,不保證同一日批核。